¿Quién puede beneficiarse del PTZ en 2026?
El PTZ 2026 está reservado a los primeros compradores: no debe haber sido propietario de su residencia principal durante los dos años anteriores a la solicitud. La vivienda financiada debe convertirse en su residencia principal y respetar los límites de ingresos fijados según su zona y la composición de su hogar.
¿Cómo se calcula el importe del PTZ?
Se toma el mayor entre su renta fiscal de referencia N-2 y el coste de la operación dividido entre nueve, reducido por persona mediante un coeficiente familiar. Esta renta de referencia determina un tramo (1 a 4), al que corresponde una cuota (del 10 % al 50 %). Esta cuota se aplica al coste de la operación, que a su vez está limitado según la zona y el hogar (baremo oficial decreto 2025-299).
¿Qué ingresos tener en cuenta?
El ingreso fiscal de referencia del año N-2: para una oferta de préstamo emitida en 2026, el de los ingresos de 2024, indicado en su liquidación de impuestos de 2025. En caso de compra conjunta, los ingresos fiscales de referencia se suman.
¿Son compatibles el PTZ y el IVA reducido al 5,5 %?
No automáticamente. El IVA reducido del 5,5 % está reservado a supuestos concretos (acceso social a la propiedad, arrendamiento solidario, programas situados en barrio prioritario o zona ANRU), mientras que el PTZ tiene sus propias condiciones de recursos. Solo puede beneficiarse de ambos si su programa Y su situación cumplen simultáneamente los dos supuestos, lo que sigue siendo minoritario. Un asesor de JL HOME lo verifica caso por caso en lugar de prometérselo de antemano.
¿Se puede acumular el PTZ con otro préstamo?
Sí, y es incluso su funcionamiento normal: el PTZ solo financia una parte de la operación, por lo que se suma a un préstamo principal amortizable, y puede combinarse con un préstamo Action Logement, un PEL/CEL o su aportación. El único límite: el conjunto de sus préstamos debe respetar su capacidad de endeudamiento (regla HCSF del 35 % de los ingresos, seguro incluido).
¿Durante cuánto tiempo se reembolsa el PTZ?
La duración total llega hasta 25 años según su tramo de ingresos, con un período de carencia (10 años para los ingresos más modestos) durante el cual no reembolsa nada del PTZ. Cuanto más modestos sean sus ingresos, más largos serán la carencia y la duración.
¿Tiene esta estimación valor contractual?
No. El resultado del simulador es una estimación orientativa y no contractual; no constituye una oferta de crédito. Solo el banco que tramita su préstamo confirma su elegibilidad y el importe definitivo; un asesor de JL HOME le ayuda a preparar con antelación su proyecto de compra.
¿Cuál es el límite de ingresos del PTZ 2026 según mi zona?
El PTZ tiene en cuenta un tramo de ingresos (1 a 4) calculado a partir de su renta fiscal de referencia N-2 en relación con la composición del hogar, según umbrales que varían por zona (A/A bis, B1, B2, C). Cuanto más tensionada esté la zona, más altos son los topes. Por encima del tramo 4, la vivienda deja de ser elegible. El simulador aplica la tabla oficial a su situación exacta.
¿Cuál es el importe máximo del PTZ?
El importe corresponde a un porcentaje (hasta el 50 % para un piso nuevo, tramo 1) aplicado a un coste de operación limitado según su zona y su hogar, por ejemplo hasta 360 000 € de coste considerado para un hogar de 5 personas o más en zona A. El importe exacto depende de su tramo: utilice el simulador.
¿Es el PTZ más ventajoso en la obra nueva que en la vivienda de segunda mano?
En la obra nueva, el PTZ se combina con gastos de notaría reducidos (aproximadamente un 2 a 3 % del precio, muy por debajo de la vivienda de segunda mano) y con una vivienda que cumple las últimas normas energéticas. El PTZ financia la misma proporción del coste para un piso nuevo que para una vivienda antigua rehabilitada (donde la antigua sea elegible), y una proporción menor para una casa individual nueva. La suma de estas ventajas hace que la obra nueva resulte a menudo más accesible con una cuota mensual equivalente.
¿El PTZ financia un piso o una casa?
Ambos pueden ser elegibles, pero la cuota de financiación difiere: hasta el 50 % del coste para un piso de obra nueva, y una cuota menor para una casa individual de obra nueva. El simulador aplica la cuota correspondiente según el tipo de bien.


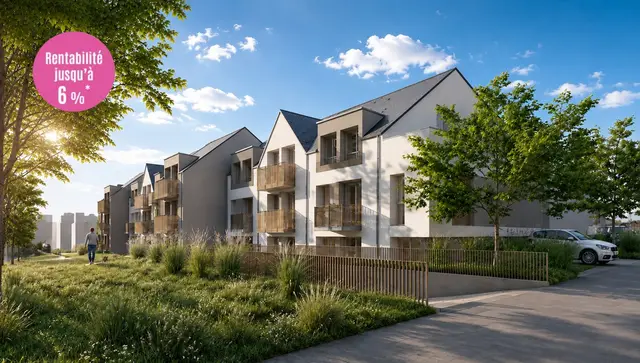 Imagen de la residencia · no contractual