Naar de inhoud
Renteloze lening · 2026

PTZ 2026: komt u in aanmerking, en hoeveel kunt u ontvangen?

Het PTZ (renteloze lening) kan tot de helft van uw nieuwbouwaankoop financieren, zonder rente. In één minuut schat u uw bedrag in volgens de officiële schaal, en bespreekt u daarna uw aankoopproject met een adviseur van JL HOME.

  • Officiële schaal decreet 2025-299
  • Direct resultaat, zonder registratie
  • Vaste adviseur van A tot Z

De selectie van JL HOME

Woningen om te onderzoeken voor uw project

PTZ

Nieuwbouwwoningen als hoofdverblijf. Het PTZ hangt ook af van uw situatie en de goedkeuring van de bank.

Een voorbeeld van een beschikbare woning per residentie. Open een fiche om het getoonde lot en de prijsvoorwaarden te bekijken.

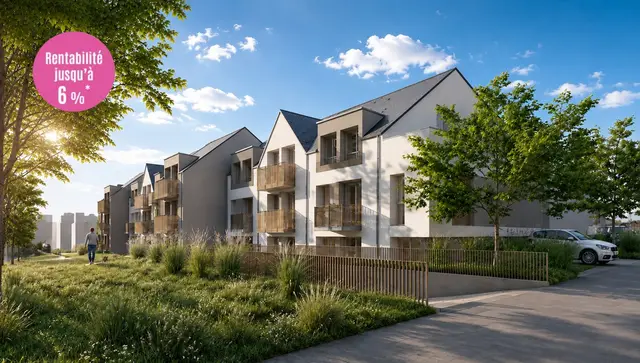
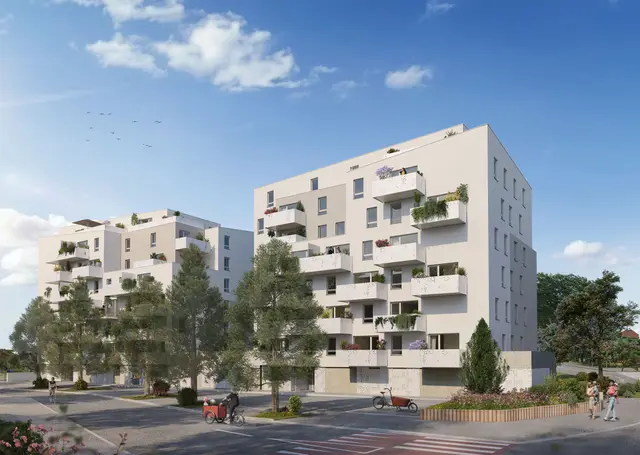
Urbanéo Grandmont, visuel 1Beeld van de residentie · niet-contractueel
Nieuw
Joué-lès-Tours 37300

Urbanéo Grandmont

€ 90.700BTW 20% · inclusief alle belastingen

PTZ mogelijk voor deze woning: hoofdverblijf, onder voorwaarde van inkomen, eerste aankoop en goedkeuring van de bank.

Woning ref. 002
1 hoofdvertrek (T1, Franse indeling) · 19,1 m²
Verdieping
Begane grond
Troeven
Oriëntatie Oost
Voorbeeld van de plattegrond van de woning 002Overzicht van de indelingVraagt u het volledige plan van deze woning op.

Geplande oplevering 2e kwartaal 2029

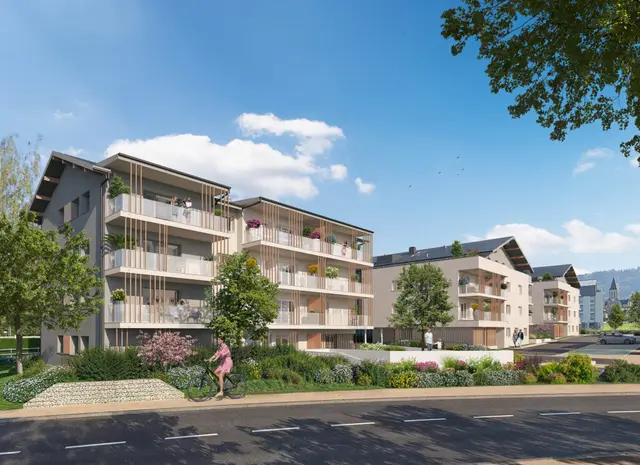
Coeur Saint O, visuel 1Beeld van de residentie · niet-contractueel
Saint-Orens-de-Gameville 31650

Coeur Saint O

€ 145.500BTW 20% · inclusief alle belastingen

PTZ mogelijk voor deze woning: hoofdverblijf, onder voorwaarde van inkomen, eerste aankoop en goedkeuring van de bank.

Woning ref. A015
1 hoofdvertrek (T1, Franse indeling) · 34,28 m²
Verdieping
Begane grond
Voorbeeld van de plattegrond van de woning A015Overzicht van de indelingVraagt u het volledige plan van deze woning op.

Geplande oplevering 1e kwartaal 2029

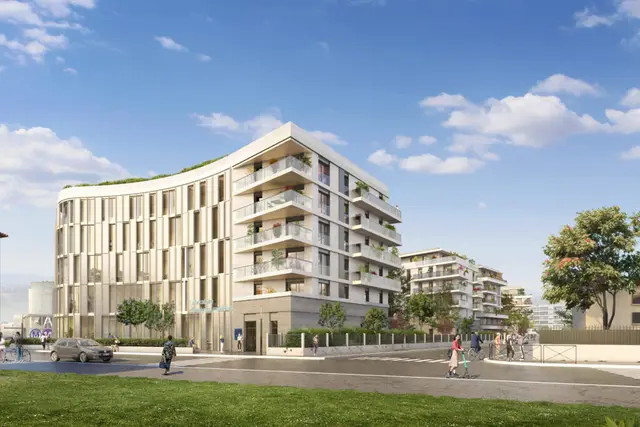
Place et Lumières, visuel 1Beeld van de residentie · niet-contractueel
L'Haÿ-les-Roses 94240

Place et Lumières

€ 270.800BTW 5,5%

Prijs die onderworpen is aan toegangsvoorwaarden; controleer dit met uw adviseur.

PTZ mogelijk voor deze woning: hoofdverblijf, onder voorwaarde van inkomen, eerste aankoop en goedkeuring van de bank.

Woning ref. E32
1 hoofdvertrek (T1, Franse indeling) · 35,42 m²
Verdieping
Verdieping 3
Troeven
Oriëntatie Zuidwest
Voorbeeld van de plattegrond van de woning E32Overzicht van de indelingVraagt u het volledige plan van deze woning op.

Geplande oplevering 2e kwartaal 2029

Aéria, visuel 1Beeld van de residentie · niet-contractueel
Nieuw
Bischheim 67800

Aéria

€ 165.400BTW 5,5%

Prijs die onderworpen is aan toegangsvoorwaarden; controleer dit met uw adviseur.

PTZ mogelijk voor deze woning: hoofdverblijf, onder voorwaarde van inkomen, eerste aankoop en goedkeuring van de bank.

Woning ref. A104
2 hoofdvertrekken (T2, Franse indeling) · 41,29 m²
Verdieping
Verdieping 1
Troeven
Oriëntatie West
Voorbeeld van de plattegrond van de woning A104Overzicht van de indelingVraagt u het volledige plan van deze woning op.

Geplande oplevering 1e kwartaal 2029

Domaine de la Croix de l'Ermite - Appartements, visuel 1Beeld van de residentie · niet-contractueel
Dugny 93440

Domaine de la Croix de l'Ermite - Appartements

€ 165.000BTW 5,5%

Prijs die onderworpen is aan toegangsvoorwaarden; controleer dit met uw adviseur.

PTZ mogelijk voor deze woning: hoofdverblijf, onder voorwaarde van inkomen, eerste aankoop en goedkeuring van de bank.

Woning ref. B103
2 hoofdvertrekken (T2, Franse indeling) · 39,98 m²
Verdieping
Begane grond
Troeven
Oriëntatie Noordoost
Voorbeeld van de plattegrond van de woning B103Overzicht van de indelingVraagt u het volledige plan van deze woning op.

Geplande oplevering 1e kwartaal 2029

GAMBETTA, visuel 1Beeld van de residentie · niet-contractueel
Ivry-sur-Seine 94200

GAMBETTA

€ 273.000BTW 5,5%

Prijs die onderworpen is aan toegangsvoorwaarden; controleer dit met uw adviseur.

PTZ mogelijk voor deze woning: hoofdverblijf, onder voorwaarde van inkomen, eerste aankoop en goedkeuring van de bank.

Woning ref. TR2-2A12
2 hoofdvertrekken (T2, Franse indeling) · 45 m²
Verdieping
Verdieping 1
Troeven
Oriëntatie Zuidoost
Voorbeeld van de plattegrond van de woning TR2-2A12Overzicht van de indelingVraagt u het volledige plan van deze woning op.

Geplande oplevering 2e kwartaal 2028

Kort samengevat

Het PTZ 2026 in één zin

De PTZ 2026 is een renteloze lening voorbehouden aan eerste kopers voor de aankoop van een nieuwe hoofdwoning. Het bedrag ervan vertegenwoordigt 10 % tot 50 % van de kosten van de operatie afhankelijk van uw inkomen en uw zone, binnen de officiële plafonds (decreet 2025-299). Het kan worden ingezet overal in Frankrijk voor een nieuwe woning, appartement of huis (met een lagere quotiteit voor een huis).

Uw voordelen

Waarom kopen in nieuwbouw met het PTZ?

De renteloze lening verandert concreet uw financieringsplan.

Verlaagde maandlast

Een lagere maandlast

De PTZ, zonder rente, vervangt een deel van uw hoofdlening: uw maandlast daalt gedurende de hele uitstelperiode.

Beperkte inbreng

Kopen met minder spaargeld

Het PTZ kan tot 50 % van de operatie financieren en vult uw eigen inbreng aan: u wordt eigenaar met een bescheidener spaarbedrag.

Beveiligd project

Een soepele start

Geen rente en geen dossierkosten op het PTZ zelf, en een uitstelperiode: u start uw project met een gerust gemoed.

Lagere kosten

Lagere notariskosten

Bij nieuwbouw bedragen de notariskosten ongeveer 2 tot 3 % van de prijs, veel minder dan bij bestaande bouw: een besparing die bovenop het PTZ komt.

Het belangrijkste in 4 punten

Het PTZ 2026, eenvoudig uitgelegd

De belangrijkste regels van de PTZ (prêt à taux zéro), zoals vastgelegd bij decreet 2025-299. Betrouwbare richtlijnen om na te gaan waar u staat voordat u erover met uw bank spreekt.

Wat is het

Een renteloze lening

De renteloze lening (PTZ) is een aanvullende lening zonder rente en zonder dossierkosten, verstrekt onder inkomensvoorwaarden om een deel van de aankoop van uw hoofdverblijf in nieuwbouw te financieren. Terugbetaling begint pas na een uitstelperiode van maximaal 10 jaar.

Voor wie

Eerste kopers

Het richt zich op personen die de afgelopen twee jaar geen eigenaar van hun hoofdverblijf zijn geweest. In 2026 betreft het de aankoop van een nieuwbouwwoning als hoofdverblijf, in heel het grondgebied (zones A bis, A, B1, B2 en C).

Combien

Tot 50% van de operatie

Het PTZ financiert 10 % tot 50 % van de kosten van de operatie, afhankelijk van uw inkomensschijf, binnen een door zone en huishouden geplafonneerde kostprijs: van 100 000 € (1 persoon, zone C) tot 360 000 € (5 personen en meer, zones A bis/A). Het exacte bedrag hangt af van uw situatie.

Conditions 2026

Inkomsten N-2 en zone

De geschiktheid berust op uw referentiefiscaal inkomen van jaar N-2 (inkomsten van 2024, vermeld op de aanslagbiljet ontvangen in 2025, voor een leningsaanbod uitgebracht in 2026), de samenstelling van het huishouden en de zone van de woning. Een gezinscoëfficiënt (tot 3,3 voor 8 personen of meer) past het toegepaste inkomensplafond aan. De regeling geldt voor leningsaanbiedingen uitgebracht tot en met 31 december 2027.

Bron: decreet nr. 2025-299 betreffende de renteloze lening (PTZ). Indicatieve waarden, die kunnen wijzigen; te verifiëren met uw adviseur.

Officiële schaal

PTZ-schaal 2026 per zone

Maximale operatiekost in aanmerking genomen voor de berekening van de PTZ, afhankelijk van uw zone en de grootte van uw huishouden (decreet 2025-299).

Zone1 pers.2 pers.3 pers.4 pers.5 pers. en meer
Zone A bis zeer gespannen150 000 €225 000 €270 000 €315 000 €360 000 €
Zone A zeer gespannen150 000 €225 000 €270 000 €315 000 €360 000 €
Zone B1 tendu135 000 €202 500 €243 000 €283 500 €324 000 €
Zone B2 middenniveau110 000 €165 000 €198 000 €231 000 €264 000 €
Zone C ontspannen100 000 €150 000 €180 000 €210 000 €240 000 €

Het percentage dat op deze kost wordt toegepast, varieert van 10 % tot 50 % naargelang uw inkomenscategorie (tot 50 % voor een nieuw appartement, categorie 1). Bron: decreet nr. 2025-299.

Met of zonder PTZ

Wat de PTZ verandert aan uw maandlast

Voorbeeld berekend door onze simulator: huishouden van 3 personen, zone A, belastbaar inkomen 40 000 €, operatie 280 000 €, inbreng 20 000 €, rente 3,5 % op 25 jaar.

Zonder PTZ
1 380 €/maand

Klassieke lening van 260 000 € op 25 jaar.

Met PTZ
663 €/maand*

PTZ van 135 000 € (financieringspercentage 50 %) + hoofdlening van 125 000 €.

−717 €/maand

besparing tijdens het uitstel van het PTZ (10 jaar*).

*Tijdens de uitstelperiode van het PTZ. Maandlasten van de hoofdlening, verzekering inbegrepen (0,36 % per jaar van het geleende kapitaal). Na de uitstelperiode wordt het PTZ terugbetaald: in dit voorbeeld, 750 € per maand gedurende 15 jaar. Indicatieve schatting op basis van marktaannames; de simulator berekent uw werkelijke situatie. Mijn PTZ simuleren ↓

Simulator

Hoeveel PTZ voor uw project?

Vul uw huishouden, uw zone en uw project in: het geschatte bedrag verschijnt meteen, op basis van het officiële barema.

Uw situatie

Geschat PTZ81 000 €Schijf3Details

Uw adviseur van JL HOME bepaalt samen met u de exacte zone van elk project.

Type woning

Regel « referentiebelastbaar inkomen » op uw aanslagbiljet 2025 (inkomsten 2024).

Prijs van de woning incl. TVA, excl. notariskosten. Voeg eventuele werkzaamheden en onderhandelingskosten toe, indien die voor uw rekening zijn.

Geschat bedrag van uw PTZ

81 000 €

In aanmerking · schijf 3
Toegepast percentage
40 %
Gekozen grondslag
202 500 €
Gehanteerd referentieinkomen
45 000 €

Waar uw PTZ past

In uw financieringsplan

250 000 €

Renteloze lening
81 000 €
plusHoofdlening en eigen inbreng
169 000 €
gelijk aanKosten van de operatie, exclusief notariskosten
250 000 €

De PTZ wordt berekend over maximaal 202 500 €, het plafond vastgesteld voor uw zone en de grootte van uw huishouden. Hij financiert 40 % daarvan.

De terugbetaling ervan

15 ans

Uitstel: 2 ans zonder de PTZ terug te betalen
0 €/mois
Terugbetaling over 13 ans
≈ 519 €/maand

De PTZ brengt geen rente met zich mee. Tijdens de uitstelperiode lopen alleen de maandlasten van uw andere leningen.

Het PTZ is bedoeld voor eerstekopers: u mag de afgelopen twee jaar geen eigenaar zijn geweest van uw hoofdverblijf.

Indicatieve en niet-contractuele schatting. Dit vormt geen kredietaanbod. Overleg met een adviseur van JL HOME voor een persoonlijk onderzoek.

Laat een adviseur mijn simulatie nakijken

Een adviseur van JL HOME overloopt uw cijfers met u en stelt u de woningen voor die bij uw budget passen.

Door dit formulier te verzenden, stemt u ermee in dat JL HOME u opnieuw contacteert over uw simulatie. Uw contactgegevens worden gebruikt om dit verzoek te verwerken; ze worden 3 jaar na het laatste contact bewaard en nooit verkocht. Uw rechten en onze ontvangers.

De PTZ stad per stad

Nieuwbouwprogramma's in zones A bis, A en B1

2 654 nieuwbouwprogramma's van onze catalogus liggen in zones A bis, A en B1, de gespannen zones volgens de officiële zonering. Enkele steden, op aantal programma's:

Uw financiering

Ga verder met uw financieringsplan

De PTZ maakt deel uit van een totaalplan. Verfijn elk onderdeel van de puzzel:

Waarom JL HOME

Een makelaar in nieuwbouw aan uw zijde

Transparence

Duidelijke informatie

De getoonde prijzen zijn die welke door de projectontwikkelaars zijn meegedeeld. Ontbrekende informatie wordt aangegeven als iets dat u met uw adviseur moet bevestigen, nooit geraden.

Multi-promoteurs

Meerdere ontwikkelaars vergeleken

Makelaarskantoor voor nieuwbouw. Wij vergelijken de programma's van de promotoren uit onze catalogus. Ons honorarium wordt door de promotor betaald.

Accompagnement

Een vaste adviseur

Van het zoeken naar de woning tot de sleuteloverdracht: één vast aanspreekpunt vergelijkt de woningen samen met u en begeleidt u. Voor de lening bereidt hij samen met u uw aankoopproject voor en verwijst u door naar de bank of kredietbemiddelaar van uw keuze.

Eerlijkheid

PTZ wordt per geval gecontroleerd

Wij onderzoeken samen met u uw recht op het PTZ aan de hand van de officiële schaal, zonder ooit een voorschot te beloven: het is de bank die het PTZ toekent.

Veelgestelde vragen

Alles wat u over het PTZ 2026 moet weten

Wie komt in 2026 in aanmerking voor het PTZ?

Het PTZ 2026 is bestemd voor eerste kopers: u mag in de twee jaar voor de aanvraag geen eigenaar zijn geweest van uw hoofdverblijf. De gefinancierde woning moet uw hoofdverblijf worden en voldoen aan de inkomensgrenzen die gelden voor uw zone en de samenstelling van uw huishouden.

Hoe wordt het bedrag van de PTZ berekend?

Er wordt het hoogste bedrag van uw referentiebelastbaar inkomen van jaar N-2 en de kosten van de verrichting gedeeld door negen gehanteerd, omgerekend per persoon via een gezinscoëfficiënt. Dit referentie-inkomen bepaalt een schijf (1 tot 4), waaraan een quotiteit (van 10 % tot 50 %) overeenkomt. Deze quotiteit wordt toegepast op de kosten van de verrichting, die zelf wordt begrensd naar zone en huishouden (officiële schaal, decreet 2025-299).

Welk inkomen moet ik meenemen?

Het referentiefiscaal inkomen van jaar N-2: voor een leningaanbod uit 2026 dat van de inkomsten 2024, vermeld op uw aanslagbiljet 2025. Bij gezamenlijke aankoop tellen de referentiefiscale inkomens samen.

PTZ en verlaagd btw-tarief van 5,5 %, is dat te combineren?

Niet automatisch. Het verlaagde btw-tarief van 5,5 % is voorbehouden aan specifieke situaties (sociale koop, gemeenschappelijk huurcontract BRS, programma's in een prioritaire wijk of ANRU-zone), terwijl het PTZ eigen inkomensvoorwaarden kent. U kunt beide alleen genieten als uw programma én uw situatie tegelijk aan beide kaders voldoen, wat slechts bij een minderheid het geval is. Een adviseur van JL HOME controleert dit per geval, in plaats van het u vooraf te beloven.

Kan het PTZ worden gecombineerd met een andere lening?

Ja, en dat is zelfs de normale werking: het PTZ financiert slechts een deel van de operatie en vormt dus een aanvulling op een aflossende hoofdlening. Het kan worden gecombineerd met een lening van Action Logement, een PEL/CEL of uw eigen inbreng. De enige beperking: het totaal van uw leningen moet binnen uw schuldencapaciteit blijven (HCSF-regel van 35% van de inkomsten, verzekering inbegrepen).

Over welke looptijd wordt het PTZ terugbetaald?

De totale looptijd bedraagt maximaal 25 jaar, afhankelijk van uw inkomensschijf, met een uitstelperiode (10 jaar voor de laagste inkomens) waarin u niets terugbetaalt op het PTZ. Hoe bescheidener uw inkomen, hoe langer de uitstel- en looptijd.

Heeft deze raming een contractuele waarde?

Nee. Het resultaat van de simulator is een indicatieve, niet-contractuele schatting; het is geen kredietaanbod. Alleen de bank die uw lening behandelt, bevestigt uw recht en het definitieve bedrag; een adviseur van JL HOME helpt u uw aankoopproject vooraf voor te bereiden.

Wat is het inkomensplafond van de PTZ 2026 volgens mijn zone?

Het PTZ houdt rekening met een inkomensschijf (1 tot 4), berekend op basis van uw belastbaar referentie-inkomen van jaar N-2 afgezet tegen de samenstelling van het gezin, volgens drempels die per zone verschillen (A/A bis, B1, B2, C). Hoe gespannener de zone, hoe hoger de plafonds. Boven schijf 4 komt de woning niet in aanmerking. De simulator past het officiële barema toe op uw exacte situatie.

Wat is het maximumbedrag van het PTZ?

Het bedrag komt overeen met een quotiteit (tot 50% voor een nieuw appartement, schijf 1) toegepast op een erkende operatiekost die, afhankelijk van uw zone en uw huishouden, is begrensd, bijvoorbeeld tot 360 000 € erkende kost voor een huishouden van 5 personen of meer in zone A. Het exacte bedrag hangt af van uw schijf: gebruik de simulator.

Is de PTZ voordeliger bij nieuwbouw dan bij oudbouw?

Bij nieuwbouw wordt de PTZ gecombineerd met verlaagde notariskosten (ongeveer 2 tot 3% van de prijs, duidelijk minder dan bij bestaande bouw) en een woning volgens de laatste energienormen. De PTZ financiert hetzelfde deel van de kosten voor een nieuw appartement als voor een gerenoveerde bestaande woning (waar bestaande bouw in aanmerking komt), en een kleiner deel voor een nieuw vrijstaand huis. Samen maken deze voordelen nieuwbouw bij een gelijke maandlast vaak toegankelijker.

Financiert het PTZ een appartement of een huis?

Beide kunnen in aanmerking komen, maar het financieringspercentage verschilt: tot 50 % van de kosten voor een nieuwbouwappartement, en een lager percentage voor een nieuw eengezinshuis. De simulator past het juiste percentage toe naargelang het type woning.


Officiële bronnen

Geraadpleegde bronnen op · Pagina bijgewerkt op

Twijfel over uw geschiktheid? Laten we erover praten.

Een adviseur van JL HOME bekijkt uw situatie, controleert uw rechten op het PTZ en op andere steunmaatregelen, en begeleidt u tot aan de ondertekening.

Teruggebeld worden door een adviseur

Uw project begint hier

En als dit jaar de juiste ?

Vertel ons wat u zoekt. Een JL HOME-adviseur brengt uw budget in kaart en stelt vervolgens de nieuwbouwprojecten voor die bij uw plannen passen, woning per woning vergeleken.

Of bel naar 06 38 76 14 85 of schrijf naar WhatsApp

  • Vergeleken selectieDe woningen die aansluiten bij uw project, naast elkaar.
  • Vaste adviseurÉén vast aanspreekpunt van A tot Z.
  • Multi-promoteursDe programma's van talrijke promotors, overal in Frankrijk.
Een adviseur van JL HOMEEen adviseurBellenTeruggebeld worden