Zum Inhalt springen
Prêt à Taux Zéro · 2026

PTZ 2026: Sind Sie förderberechtigt, und wie viel können Sie erhalten?

Das zinslose Darlehen kann bis zur Hälfte Ihres Neubaukaufs finanzieren, ohne Zinsen. In einer Minute schätzen Sie Ihren Betrag nach dem offiziellen Tarif und besprechen Ihr Kaufvorhaben mit einem Berater von JL HOME.

  • Offizielle Tabelle, Dekret 2025-299
  • Sofortiges Ergebnis, ohne Anmeldung
  • Persönlicher Berater von A bis Z

Die Auswahl von JL HOME

Wohnungen für Ihr Projekt zur Prüfung

PTZ

Neubauwohnungen als Hauptwohnsitz. Der PTZ hängt auch von Ihrer Situation und der Zustimmung der Bank ab.

Ein Beispiel für ein verfügbares Objekt je Residenz. Öffnen Sie ein Exposé, um das dargestellte Lot und die Preisbedingungen einzusehen.

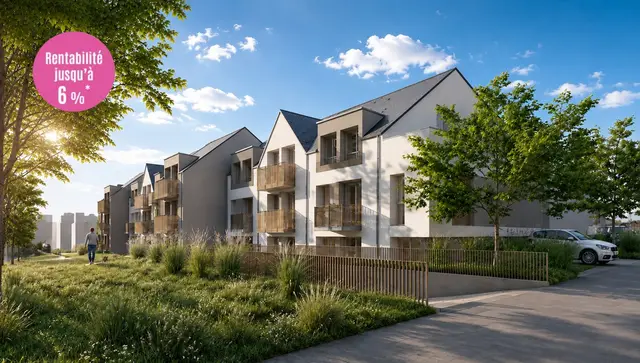
Urbanéo Grandmont, visuel 1Abbildung der Residenz · nicht verbindlich
Neu
Joué-lès-Tours 37300

Urbanéo Grandmont

90.700 €MwSt. 20 % · einschließlich aller Steuern

PTZ für diese Wohnung denkbar: Hauptwohnsitz, unter Einkommensvoraussetzungen, Erstkauf und Zustimmung der Bank.

Wohnung Ref. 002
1 Zimmer (T1, französische Klassifizierung) · 19,1 m²
Etage
Erdgeschoss
Vorteile
Ausrichtung Osten
Vorschau des Grundrisses der Wohnung 002GrundrissvorschauFordern Sie den vollständigen Grundriss dieser Wohnung an.

Voraussichtliche Übergabe 2. Quartal 2029

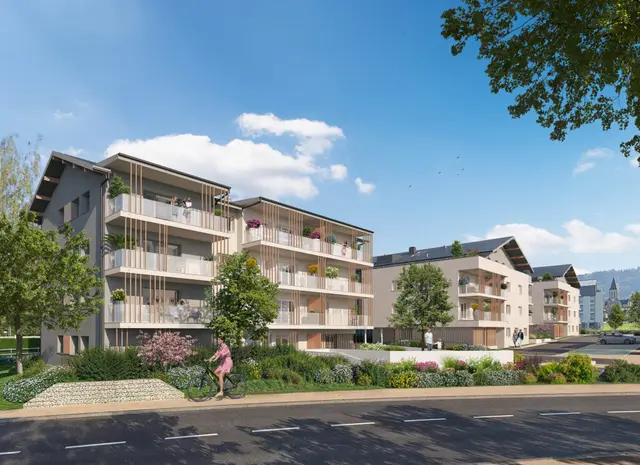
Coeur Saint O, visuel 1Abbildung der Residenz · nicht verbindlich
Saint-Orens-de-Gameville 31650

Coeur Saint O

145.500 €MwSt. 20 % · einschließlich aller Steuern

PTZ für diese Wohnung denkbar: Hauptwohnsitz, unter Einkommensvoraussetzungen, Erstkauf und Zustimmung der Bank.

Wohnung Ref. A015
1 Zimmer (T1, französische Klassifizierung) · 34,28 m²
Etage
Erdgeschoss
Vorschau des Grundrisses der Wohnung A015GrundrissvorschauFordern Sie den vollständigen Grundriss dieser Wohnung an.

Voraussichtliche Übergabe 1. Quartal 2029

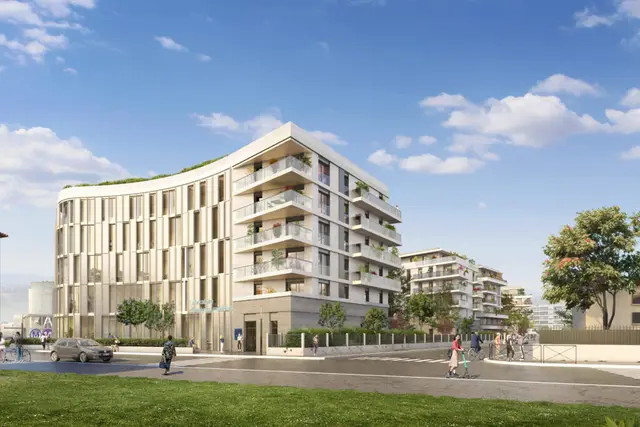
Place et Lumières, visuel 1Abbildung der Residenz · nicht verbindlich
L'Haÿ-les-Roses 94240

Place et Lumières

270.800 €MwSt. 5,5 %

Preis an Zugangsbedingungen geknüpft; bitte mit Ihrem Berater prüfen.

PTZ für diese Wohnung denkbar: Hauptwohnsitz, unter Einkommensvoraussetzungen, Erstkauf und Zustimmung der Bank.

Wohnung Ref. E32
1 Zimmer (T1, französische Klassifizierung) · 35,42 m²
Etage
Etage 3
Vorteile
Ausrichtung Südwesten
Vorschau des Grundrisses der Wohnung E32GrundrissvorschauFordern Sie den vollständigen Grundriss dieser Wohnung an.

Voraussichtliche Übergabe 2. Quartal 2029

Aéria, visuel 1Abbildung der Residenz · nicht verbindlich
Neu
Bischheim 67800

Aéria

165.400 €MwSt. 5,5 %

Preis an Zugangsbedingungen geknüpft; bitte mit Ihrem Berater prüfen.

PTZ für diese Wohnung denkbar: Hauptwohnsitz, unter Einkommensvoraussetzungen, Erstkauf und Zustimmung der Bank.

Wohnung Ref. A104
2 Zimmer (T2, französische Klassifizierung) · 41,29 m²
Etage
Etage 1
Vorteile
Ausrichtung Westen
Vorschau des Grundrisses der Wohnung A104GrundrissvorschauFordern Sie den vollständigen Grundriss dieser Wohnung an.

Voraussichtliche Übergabe 1. Quartal 2029

Domaine de la Croix de l'Ermite - Appartements, visuel 1Abbildung der Residenz · nicht verbindlich
Dugny 93440

Domaine de la Croix de l'Ermite - Appartements

165.000 €MwSt. 5,5 %

Preis an Zugangsbedingungen geknüpft; bitte mit Ihrem Berater prüfen.

PTZ für diese Wohnung denkbar: Hauptwohnsitz, unter Einkommensvoraussetzungen, Erstkauf und Zustimmung der Bank.

Wohnung Ref. B103
2 Zimmer (T2, französische Klassifizierung) · 39,98 m²
Etage
Erdgeschoss
Vorteile
Ausrichtung Nordosten
Vorschau des Grundrisses der Wohnung B103GrundrissvorschauFordern Sie den vollständigen Grundriss dieser Wohnung an.

Voraussichtliche Übergabe 1. Quartal 2029

Carré des Arts, visuel 1Abbildung der Residenz · nicht verbindlich
Neu
Sartrouville 78500

Carré des Arts

167.600 €MwSt. 20 % · einschließlich aller Steuern

PTZ für diese Wohnung denkbar: Hauptwohnsitz, unter Einkommensvoraussetzungen, Erstkauf und Zustimmung der Bank.

Wohnung Ref. D24
1 Zimmer (T1, französische Klassifizierung) · 25,95 m²
Etage
Etage 2
Vorteile
Ausrichtung Südosten
Vorschau des Grundrisses der Wohnung D24GrundrissvorschauFordern Sie den vollständigen Grundriss dieser Wohnung an.

Voraussichtliche Übergabe 4. Quartal 2029

Kurz gesagt

Das PTZ 2026 in einem Satz

Der PTZ 2026 ist ein zinsloses Darlehen, das Erstkäufern vorbehalten ist für den Erwerb einer neuen Hauptwohnung. Der Betrag entspricht Anteil von 10 % bis 50 % an den Kosten der Maßnahme je nach Einkommen und Zone, im Rahmen amtlicher Obergrenzen (Dekret 2025-299). Er kann in Anspruch genommen werden in ganz Frankreich für eine neue Wohnung oder ein neues Haus (mit einem geringeren Anteil bei einem Haus).

Ihre Gewinne

Warum im Neubau mit PTZ kaufen?

Das zinslose Darlehen (PTZ) verändert Ihren Finanzierungsplan konkret.

Reduzierte Monatsrate

Eine günstigere Monatsrate

Der PTZ ist zinslos und ersetzt einen Teil Ihres Hauptkredits: Ihre monatliche Rate sinkt während der gesamten Dauer der tilgungsfreien Zeit.

Begrenztes Eigenkapital

Mit weniger Eigenkapital kaufen

Der PTZ kann bis zu 50 % der Maßnahme finanzieren und ergänzt Ihren Eigenanteil: Der Zugang zu Wohneigentum ist mit einer geringeren Ersparnis möglich.

Gesichertes Projekt

Ein sanfter Einstieg

Auf den PTZ selbst fallen weder Zinsen noch Bearbeitungsgebühren an, und es gibt eine tilgungsfreie Phase, damit Sie Ihr Vorhaben gelassen angehen können.

Reduzierte Kosten

Reduzierte Notarkosten

Im Neubau betragen die Notarkosten etwa 2 bis 3 % des Preises, deutlich weniger als im Altbau: eine Ersparnis, die zum PTZ hinzukommt.

Das Wichtigste in 4 Punkten

Das PTZ 2026 einfach erklärt

Die wichtigsten Regeln des zinsfreien Darlehens (PTZ), wie durch Dekret 2025-299 festgelegt. Verlässliche Anhaltspunkte, um Ihre Lage einzuschätzen, bevor Sie mit Ihrer Bank sprechen.

Was ist das?

Ein zinsloses Darlehen

Das Prêt à taux zéro (PTZ) ist ein zinsloses Ergänzungsdarlehen ohne Bearbeitungsgebühren, das unter Einkommensbedingungen gewährt wird, um einen Teil des Kaufs Ihres Hauptwohnsitzes im Neubau zu finanzieren. Die Rückzahlung beginnt erst nach einer tilgungsfreien Phase von bis zu 10 Jahren.

Für wen

Erstkäufer

Er richtet sich an Personen, die in den letzten zwei Jahren nicht Eigentümer ihres Hauptwohnsitzes waren. Im Jahr 2026 betrifft er den Kauf einer Neubauwohnung als Hauptwohnsitz im gesamten Staatsgebiet (Zonen A bis, A, B1, B2 und C).

Combien

Bis zu 50 % des Vorhabens

Der PTZ finanziert je nach Einkommensgruppe 10 % bis 50 % der Kosten der Maßnahme, begrenzt auf einen nach Zone und Haushalt gedeckelten Betrag: von 100 000 € (1 Person, Zone C) bis 360 000 € (5 Personen und mehr, Zonen A bis/A). Der genaue Betrag hängt von Ihrer Situation ab.

Conditions 2026

Einkommen N-2 und Zone

Die Förderfähigkeit beruht auf Ihrem Referenz-Steuereinkommen des Jahres N-2 (Einkommen 2024, angegeben im 2025 erhaltenen Steuerbescheid, für ein 2026 ausgestelltes Darlehensangebot), der Zusammensetzung des Haushalts und der Zone der Wohnung. Ein Familienkoeffizient (bis zu 3,3 für 8 Personen und mehr) passt die berücksichtigte Einkommensobergrenze an. Die Regelung gilt für Darlehensangebote, die bis zum 31. Dezember 2027 ausgestellt werden.

Quelle: Dekret Nr. 2025-299 über den PTZ (prêt à taux zéro). Richtwerte, die sich ändern können und mit Ihrem Berater zu prüfen sind.

Offizielle Tabelle

PTZ-Tarif 2026 nach Zone

Für die Berechnung des PTZ maßgebliche Höchstkosten der Operation, je nach Ihrer Zone und der Größe Ihres Haushalts (Dekret 2025-299).

Zone1 Pers.2 Pers.3 Pers.4 Pers.5 Pers. und mehr
Zone A bis sehr angespannt150 000 €225 000 €270 000 €315 000 €360 000 €
Zone A sehr angespannt150 000 €225 000 €270 000 €315 000 €360 000 €
Zone B1 tendu135 000 €202 500 €243 000 €283 500 €324 000 €
Zone B2 mittleres110 000 €165 000 €198 000 €231 000 €264 000 €
Zone C entspannt100 000 €150 000 €180 000 €210 000 €240 000 €

Der auf diese Kosten angewandte Anteil liegt je nach Einkommensstufe zwischen 10 % und 50 % (bis zu 50 % für eine Neubauwohnung, Stufe 1). Quelle: Dekret Nr. 2025-299.

Mit oder ohne PTZ

Was das PTZ an Ihrer monatlichen Rate ändert

Beispiel, berechnet mit unserem Rechner: Haushalt mit 3 Personen, Zone A, steuerliches Einkommen 40 000 €, Vorhaben 280 000 €, Eigenkapital 20 000 €, Zinssatz 3,5 % auf 25 Jahre.

Ohne PTZ
1 380 €/Monat

Klassisches Darlehen über 260 000 € von 25 Jahre.

Mit PTZ
663 €/Monat*

PTZ von 135 000 € (Anteil 50 %) + Hauptdarlehen von 125 000 €.

−717 €/Monat

Einsparung während der tilgungsfreien Zeit des PTZ (10 Jahre*).

*Während der tilgungsfreien Zeit des PTZ. Monatsraten des Hauptdarlehens einschließlich Versicherung (0,36 % pro Jahr des geliehenen Kapitals). Am Ende der Karenzzeit wird der PTZ zurückgezahlt: In diesem Beispiel, 750 € pro Monat während 15 Jahre. Richtwert auf Basis von Marktannahmen; der Simulator berechnet Ihren tatsächlichen Fall. Meinen PTZ simulieren ↓

Rechner

Wie viele PTZ für Ihr Projekt?

Geben Sie Ihren Haushalt, Ihre Zone und Ihr Vorhaben an: Der geschätzte Betrag wird sofort auf Grundlage der amtlichen Tabelle angezeigt.

Ihre Situation

Geschätztes PTZ81 000 €Abschnitt3Details

Ihr JL HOME-Berater ermittelt gemeinsam mit Ihnen die genaue Zone jedes Programms.

Objektart

Zeile „revenu fiscal de référence“ Ihres Steuerbescheids 2025 (Einkünfte 2024).

Wohnungspreis inkl. TVA, ohne Notarkosten. Fügen Sie gegebenenfalls Arbeiten und Verhandlungshonorare hinzu, sofern diese zu Ihren Lasten gehen.

Geschätzter Betrag Ihres PTZ

81 000 €

Förderfähig · Tranche 3
Angewandter Anteil
40 %
Berücksichtigte Bemessungsgrundlage
202 500 €
Berücksichtigtes Referenzeinkommen
45 000 €

Wo sich Ihr PTZ einordnet

In Ihrem Finanzierungsplan

250 000 €

Zinsfreies Darlehen (PTZ)
81 000 €
plusHauptdarlehen und Eigenkapital
169 000 €
gleichKosten der Maßnahme ohne Notarkosten
250 000 €

Das PTZ wird höchstens auf 202 500 € berechnet, eine für Ihre Zone und Haushaltsgröße festgelegte Obergrenze. Es finanziert davon 40 %.

Seine Rückzahlung

15 ans

Aufschub: 2 ans ohne Rückzahlung des PTZ
0 €/mois
Rückzahlung über 13 ans
≈ 519 €/Monat

Der PTZ ist zinslos. Während der tilgungsfreien Zeit laufen nur die Raten Ihrer übrigen Darlehen weiter.

Der PTZ ist Erstkäufern vorbehalten: Sie dürfen in den letzten zwei Jahren nicht Eigentümer Ihres Hauptwohnsitzes gewesen sein.

Richtwert, unverbindlich. Stellt kein Kreditangebot dar. Sprechen Sie mit einem Berater von JL HOME für eine individuelle Prüfung.

Meine Simulation von einem Berater prüfen lassen

Ein Berater von JL HOME geht Ihre Zahlen gemeinsam mit Ihnen durch und stellt Ihnen die Wohnungen vor, die zu Ihrem Budget passen.

Mit dem Absenden dieses Formulars stimmen Sie zu, dass JL HOME sich im Zusammenhang mit Ihrer Simulation bei Ihnen meldet. Ihre Kontaktdaten dienen der Bearbeitung dieser Anfrage; sie werden 3 Jahre nach dem letzten Kontakt aufbewahrt und niemals verkauft. Ihre Rechte und unsere Empfänger.

Das PTZ Stadt für Stadt

Neubauprogramme in den Zonen A bis, A und B1

2 654 Neubauprogramme unseres Katalogs liegen in den Zonen A bis, A und B1, den angespannten Gebieten der amtlichen Zonierung. Einige Städte, nach Anzahl der Programme:

Ihre Finanzierung

Gehen Sie in Ihrem Finanzierungsplan weiter

Das PTZ ist Teil eines Gesamtplans. Passen Sie jeden Baustein an:

Warum JL HOME

Eine Neubau-Immobilienagentur an Ihrer Seite

Transparence

Klare Informationen

Die angezeigten Preise sind die von den Bauträgern mitgeteilten Preise. Fehlende Angaben werden als mit Ihrem Berater zu klären gekennzeichnet und nie geschätzt.

Multi-promoteurs

Mehrere Bauträger verglichen

Immobilienagentur für Neubau: Wir vergleichen die Programme der Bauträger in unserem Katalog. Unsere Honorare werden vom Bauträger gezahlt.

Accompagnement

Ein persönlicher Berater

Von der Suche nach der Immobilie bis zur Schlüsselübergabe vergleicht ein einziger Ansprechpartner die Wohnungen gemeinsam mit Ihnen und begleitet Sie. Für das Darlehen bereitet er mit Ihnen Ihr Kaufvorhaben vor und verweist Sie an die Bank oder den Kreditvermittler Ihrer Wahl.

Ehrlichkeit

PTZ wird im Einzelfall geprüft

Wir schätzen Ihre Berechtigung gemeinsam mit Ihnen anhand der amtlichen Tabelle ein, ohne jemals einen Vorschuss zuzusichern: Der PTZ wird von der Bank gewährt.

Häufige Fragen

Alles Wissenswerte zum PTZ 2026

Wer kann 2026 vom PTZ profitieren?

Das PTZ 2026 richtet sich an Erstkäufer: Sie dürfen in den zwei Jahren vor dem Antrag nicht Eigentümer Ihres Hauptwohnsitzes gewesen sein. Die finanzierte Wohnung muss Ihr Hauptwohnsitz werden und die je nach Zone und Haushaltszusammensetzung festgelegten Einkommensobergrenzen einhalten.

Wie wird der Betrag des PTZ berechnet?

Maßgeblich ist der höhere Betrag aus Ihrem steuerlichen Referenzeinkommen N-2 und den Kosten des Vorhabens geteilt durch neun, pro Person umgerechnet über einen Familienkoeffizienten. Dieses Referenzeinkommen bestimmt eine Stufe (1 bis 4), der ein Anteil (von 10 % bis 50 %) entspricht. Dieser Anteil wird auf die Kosten des Vorhabens angewendet, die selbst je nach Zone und Haushalt gedeckelt sind (amtliche Tabelle, Dekret 2025-299).

Welches Einkommen ist zu berücksichtigen?

Das Referenz-Steuereinkommen des Jahres N-2: Bei einem im Jahr 2026 ausgestellten Darlehensangebot ist es das Einkommen von 2024, angegeben auf Ihrem Steuerbescheid 2025. Bei einem Kauf zu mehreren addieren sich die Referenz-Steuereinkommen.

Sind PTZ und die ermäßigte TVA von 5,5 % kombinierbar?

Nicht automatisch. Der ermäßigte MwSt.-Satz von 5,5 % ist bestimmten Fällen vorbehalten (soziale Eigentumsbildung, Bail réel solidaire, Programme in einem Quartier mit besonderem Förderbedarf oder in einer ANRU-Zone), während das PTZ eigene Einkommensbedingungen hat. Sie können beides nur dann in Anspruch nehmen, wenn Ihr Programm UND Ihre persönliche Situation gleichzeitig beide Rahmenbedingungen erfüllen, was selten der Fall ist. Ein Berater von JL HOME prüft dies im Einzelfall, statt es Ihnen im Voraus zu versprechen.

Lässt sich das PTZ mit einem anderen Darlehen kombinieren?

Ja, und das ist sogar die übliche Funktionsweise: Das PTZ finanziert nur einen Teil der Maßnahme und ergänzt daher ein amortisierendes Hauptdarlehen. Es kann mit einem Action-Logement-Darlehen, einem PEL/CEL oder Ihrem Eigenkapital kombiniert werden. Die einzige Grenze: Die Gesamtheit Ihrer Darlehen muss Ihre Kapazität zur Verschuldung einhalten (HCSF-Regel von 35 % des Einkommens, einschließlich Versicherung).

Über welchen Zeitraum wird der PTZ zurückgezahlt?

Die Gesamtlaufzeit beträgt je nach Einkommensstufe bis zu 25 Jahre, mit einer tilgungsfreien Phase (10 Jahre für die niedrigsten Einkommen), in der Sie beim PTZ nichts zurückzahlen. Je bescheidener Ihr Einkommen, desto länger sind tilgungsfreie Phase und Laufzeit.

Hat diese Schätzung vertraglichen Charakter?

Nein. Das Ergebnis des Simulators ist eine unverbindliche Schätzung und nicht vertraglich bindend; es stellt kein Kreditangebot dar. Nur die Bank, die Ihr Darlehen prüft, bestätigt Ihre Berechtigung und den endgültigen Betrag. Ein Berater von JL HOME unterstützt Sie vorab bei der Vorbereitung Ihres Kaufprojekts.

Wie hoch ist die Einkommensobergrenze des PTZ 2026 in meiner Zone?

Der PTZ berücksichtigt eine Einkommensstufe (1 bis 4), berechnet aus Ihrem steuerlichen Referenzeinkommen N-2 im Verhältnis zur Haushaltszusammensetzung, nach Schwellenwerten, die je Zone variieren (A/A bis, B1, B2, C). Je angespannter die Zone, desto höher die Obergrenzen. Oberhalb der Stufe 4 ist die Wohnung nicht mehr förderfähig. Der Simulator wendet den amtlichen Tarif auf Ihre genaue Situation an.

Wie hoch ist der maximale Betrag des PTZ?

Der Betrag entspricht einer Quote (bis zu 50 % für eine neue Wohnung, Stufe 1), angewendet auf einen je nach Zone und Haushalt begrenzten Operationsbetrag, z. B. bis zu 360 000 € anrechenbare Kosten für einen Haushalt mit 5 Personen und mehr in Zone A. Der genaue Betrag hängt von Ihrer Stufe ab: Nutzen Sie den Simulator.

Ist das PTZ im Neubau vorteilhafter als im Altbau?

Im Neubau lässt sich der PTZ mit reduzierten Notarkosten (etwa 2 bis 3 % des Preises, deutlich weniger als im Altbau) und einer Wohnung nach den neuesten energetischen Standards kombinieren. Der PTZ finanziert bei einer neuen Wohnung denselben Kostenanteil wie bei einer sanierten Altbauwohnung (sofern der Altbau förderfähig ist) und bei einem neuen Einfamilienhaus einen geringeren Anteil. Die Kombination dieser Vorteile kann den Neubau bei gleicher monatlicher Rate oft leichter zugänglich machen.

Finanziert das PTZ eine Wohnung oder ein Haus?

Beide können förderfähig sein, doch unterscheidet sich die Finanzierungsquote: bis zu 50 % der Kosten bei einer Neubauwohnung und eine niedrigere Quote für ein neues Einfamilienhaus. Der Simulator wendet die passende Quote je nach Objektart an.


Amtliche Quellen

Quellen abgerufen am · Seite aktualisiert am

Zweifel an Ihrer Berechtigung? Sprechen wir darüber.

Ein Berater von JL HOME prüft Ihre Situation, Ihre Ansprüche auf den PTZ und andere Förderungen und begleitet Sie bis zur Unterzeichnung.

Von einem Berater zurückgerufen werden

Ihr Projekt beginnt hier

Und wenn dieses Jahr Ihr Jahr wäre die richtige ?

Sagen Sie uns, was Sie suchen. Ein Berater von JL HOME klärt mit Ihnen Ihr Budget und stellt Ihnen anschließend die Neubauprojekte vor, die zu Ihrem Vorhaben passen, verglichen Wohnung für Wohnung.

Oder rufen Sie an unter 06 38 76 14 85 oder schreiben Sie an WhatsApp

  • Verglichene AuswahlDie zu Ihrem Vorhaben passenden Wohnungen im direkten Vergleich.
  • Persönlicher BeraterEin fester Ansprechpartner von Anfang bis Ende.
  • Multi-promoteursDie Programme zahlreicher Bauträger, in ganz Frankreich.
Ein Berater von JL HOMEEin BeraterAnrufenRückruf anfordern