

Beim Kauf
Der Preis der Wohnung und ihrer Nebenräume einschließlich Steuern, reduzierte Notarkosten (bei Neubauten etwa 2 bis 3 % des Preises), Bearbeitungs- und Sicherungsgebühren des Darlehens sowie Möbel bei möblierter Vermietung.
Bruttorendite, Nettorendite, Liquidität vor Steuern: JL HOME wählt Neubauwohnungen aus, die sich für die Vermietung eignen, vergleicht sie, erläutert die möglichen Regelungen und begleitet Sie bis zur Schlüsselübergabe.
Für wen
Ändern Sie Preis, Miete, Nebenkosten oder Kredit: Das Schema berechnet die drei entscheidenden Kennzahlen vor Steuern neu. Die Ausgangswerte bilden ein änderbares Beispiel, keine Wohnung aus dem Katalog.
Nach Zahlung der Kosten decken die Mieten 52 % des Kredits. Es verbleiben 585 € monatlich zu ergänzen: Dies ist Ihre Sparleistung vor Steuern.
Preis einschließlich aller Steuern
Ohne Nebenkosten
Pro Jahr: Hausgeld (Copropriété), Grundsteuer, Versicherung als nicht selbst nutzender Eigentümer
Monate ohne Mieter, jedes Jahr
Anteil am Preis, soit 22 000 €
Fester Zinssatz, ohne Versicherung
In Jahren
Ermäßigte Notarkosten im Neubau, in % des Preises, soit 5 500 €
In % der eingenommenen Mieten, 0, wenn Sie selbst verwalten
Pro Jahr, in % des geliehenen Kapitals
Vor Steuern. Die steuerliche Behandlung hängt von der gewählten Regelung (LMNP, Jeanbrun, LLI …) und von Ihrer persönlichen Situation ab: Sie kann die monatliche Belastung verringern oder erhöhen. Ihr Berater prüft dies gemeinsam mit Ihnen anhand konkreter Wohnungen.
Der Preis der Wohnung und ihrer Nebenräume einschließlich Steuern, reduzierte Notarkosten (bei Neubauten etwa 2 bis 3 % des Preises), Bearbeitungs- und Sicherungsgebühren des Darlehens sowie Möbel bei möblierter Vermietung.
Die Zahlung richtet sich nach dem Baufortschritt, gemäß einem gesetzlich geregelten Zahlungsplan. Auf bereits geleistete Beträge fallen Zwischenzinsen an, und vor der Schlüsselübergabe fließen keine Mieteinnahmen.
Nicht umlagefähige Hausgeldkosten, Grundsteuer (taxe foncière), Versicherung als nicht selbst nutzender Eigentümer, Verwaltung, falls Sie sie übertragen, Buchführung im Regelbesteuerungsverfahren (régime réel) und Instandhaltung.
Der Veräußerungsgewinn folgt den Regeln des jeweiligen Regimes. Im LMNP-Realregime werden seit 2025 die abgezogenen Abschreibungen grundsätzlich vom angesetzten Anschaffungspreis gemindert. Ein vorzeitiger Ausstieg aus einer Regelung kann den erlangten Vorteil kosten.
Ein Förderinstrument ändert die steuerlichen Rahmenbedingungen und Auflagen, nicht die Qualität der Wohnung: Lage und die tatsächlich erzielbare Miete gehen dem steuerlichen Vorteil vor. Hier sind die wichtigsten Rahmen für eine Neubauwohnung mit ihren wesentlichen Bedingungen.
Sie vermieten möbliert. Bei der Besteuerung nach tatsächlichen Aufwendungen mindern Kosten und Abschreibungen der Wohnung (ohne Grundstück) das steuerpflichtige Einkommen; bei micro-BIC gilt ein Pauschalabzug von 50 %. Der Status bleibt nicht professionell, solange die jährlichen Einnahmen unter 23.000 € oder unter den übrigen Erwerbseinkünften des Haushalts liegen.
Mehr erfahren : LMNPEine Neubauwohnung in einem Mehrfamilienhaus, die mindestens 9 Jahre unmöbliert als Hauptwohnsitz vermietet wird, mit Miet- und Einkommensobergrenzen. Jährlich werden 3,5 bis 5,5 % von 80 % des Preises von den Mieteinkünften abgezogen, bis zu 8.000 bis 12.000 € pro Jahr je nach Miethöhe.
Mehr erfahren : Jeanbrun (Status des privaten Vermieters)Eine MwSt. von 10 % statt 20 % beim Kauf, vorbehalten für juristische Personen (z. B. eine SCI). Die Wohnung, überwiegend in den Zonen A bis, A oder B1 gelegen, wird als Hauptwohnsitz zu begrenzten Mieten und mit begrenzten Einkommen über 20 Jahre vermietet.
Mehr erfahren : LLISie erwerben das bloße Eigentum zu einem für das Projekt festgelegten Preis; ein Vermieter hält den Nießbrauch und erhält die Mieten für einen bestimmten Zeitraum. Während dieses Zeitraums erhalten Sie keine Miete und erlangen zum vertraglich vorgesehenen Termin das Volleigentum zurück.
Mehr erfahren : NacheigentumJe nach Projekt und Situation können bestimmte Förderinstrumente zutreffen oder nicht. Ihr Berater von JL HOME klärt den Stand mit Ihnen.
Einige Residenzen wurden für die Vermietung ausgewählt, jeweils mit einer Referenzwohnung. Die Förderfähigkeit für ein Dispositiv wird Wohnung für Wohnung mit Ihrem Berater geprüft.
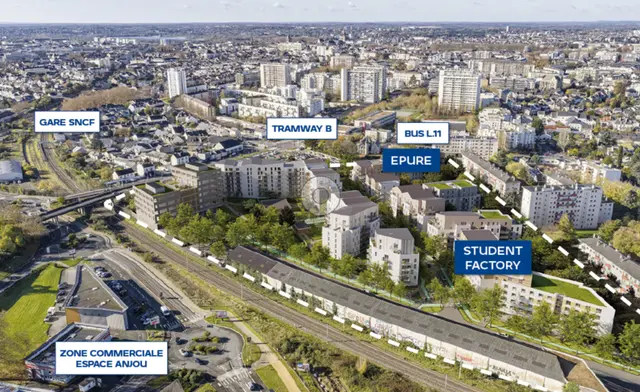 Abbildung der Residenz · nicht verbindlich
Kapitalanlage in einer betreuten Residenz: Die Wohnung wird an einen Betreiber vermietet. Die Möglichkeiten einer persönlichen Nutzung hängen vom Mietvertrag ab und sind vor dem Kauf zu prüfen.
Voraussichtliche Übergabe 2. Quartal 2029
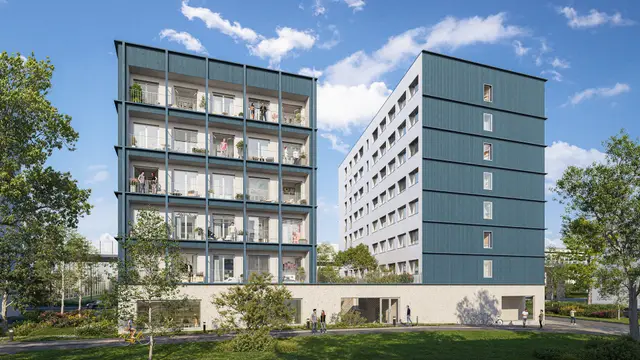 Abbildung der Residenz · nicht verbindlich
Kapitalanlage in einer betreuten Residenz: Die Wohnung wird an einen Betreiber vermietet. Die Möglichkeiten einer persönlichen Nutzung hängen vom Mietvertrag ab und sind vor dem Kauf zu prüfen.
Voraussichtliche Übergabe 2. Quartal 2029
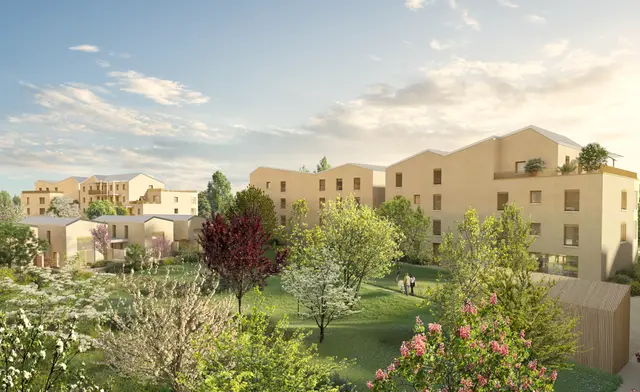 Abbildung der Residenz · nicht verbindlich
PTZ für diese Wohnung denkbar: Hauptwohnsitz, unter Einkommensvoraussetzungen, Erstkauf und Zustimmung der Bank.
Voraussichtliche Übergabe 4. Quartal 2026
Die Bruttorendite (Jahresmiete geteilt durch den Preis) dient dazu, zwei Wohnungen schnell zu vergleichen. Die Nettorendite zieht Leerstand und Kosten ab und rechnet die Erwerbsnebenkosten zum Preis hinzu: Sie liegt näher an der Realität. Für Ihr Budget bleibt jedoch die monatliche Liquidität die entscheidende Größe, also das, was nach Zahlung des Kredits übrig bleibt bzw. ergänzt werden muss, vor Steuern.
Der Neubau bietet eine Wohnung nach aktuellen Normen, reduzierte Notarkosten sowie die Gewährleistungen garantie de parfait achèvement, garantie biennale und garantie décennale. Dafür liegt der Quadratmeterpreis oft höher als im Altbau, und Mieteinnahmen beginnen erst mit der Übergabe.
Das hängt von der angestrebten Vermietung ab (möbliert oder unmöbliert), von Ihrer Besteuerung, von der Dauer, für die Sie sich binden können, und von der Wohnung selbst. Ihr Berater vergleicht die Optionen anhand realer Objekte; für Ihre persönliche steuerliche Situation bleibt die Beratung durch einen Steuerberater sinnvoll.
Nicht immer, doch Banken verlangen häufig, mindestens die Erwerbsnebenkosten zu decken. Ein höherer Eigenkapitalanteil senkt die monatliche Rate und damit die monatliche Belastung: Testen Sie dies im Schaubild auf dieser Seite. JL HOME begleitet den Wohnungskauf und ist kein Kreditvermittler: Das Darlehen verhandeln Sie mit der Bank Ihrer Wahl.
JL HOME ist eine Neubau-Immobilienagentur und Inhaber der Carte T. Ihre Honorare trägt der Bauträger, wie der gesetzliche Hinweis am Seitenende ausweist. Unsere Aufgabe: Wohnungen auswählen und vergleichen, Ihnen deren Zahlen erläutern und Sie bis zur Schlüsselübergabe begleiten.
Ein Berater von JL HOME wählt gemeinsam mit Ihnen Wohnungen aus, die zu Ihrem Vorhaben passen, wiederholt diese Berechnung mit den tatsächlichen Zahlen und erläutert Ihnen das mögliche Förderinstrument.
Die Lage mit einem Berater besprechen