

À l’achat
Le prix TTC du logement et de ses annexes, des frais de notaire réduits (de l’ordre de 2 à 3 % du prix dans le neuf), les frais de dossier et de garantie du prêt, et le mobilier si vous louez meublé.

Rendement brut, rendement net, trésorerie avant impôt : JL HOME sélectionne et compare des logements neufs adaptés à la location, vous explique les dispositifs possibles et vous accompagne jusqu’à la remise des clés.
Pour qui
Faites varier le prix, le loyer, les charges ou le crédit : le schéma recalcule les trois chiffres qui comptent, avant impôt. Les valeurs de départ forment un exemple modifiable, pas un logement du catalogue.
Une fois les charges payées, les loyers couvrent 52 % du crédit. Il reste 585 € à compléter chaque mois : c’est votre effort d’épargne, avant impôt.
Prix TTC
Hors charges
Par an : copropriété, taxe foncière, assurance propriétaire non occupant
Mois sans locataire, chaque année
Part du prix, soit 22 000 €
Taux fixe, hors assurance
En années
Frais de notaire réduits du neuf, en % du prix, soit 5 500 €
En % des loyers encaissés, 0 si vous gérez vous-même
Par an, en % du capital emprunté
Avant impôt. La fiscalité dépend du régime choisi (LMNP, Jeanbrun, LLI…) et de votre situation : elle peut alléger ou alourdir l’effort mensuel. Votre conseiller l’étudie avec vous à partir de logements réels.
Le prix TTC du logement et de ses annexes, des frais de notaire réduits (de l’ordre de 2 à 3 % du prix dans le neuf), les frais de dossier et de garantie du prêt, et le mobilier si vous louez meublé.
Le paiement suit l’avancement du chantier, selon un échéancier encadré par la loi. Des intérêts intercalaires courent sur les sommes déjà versées, et aucun loyer n’arrive avant la remise des clés.
Les charges de copropriété non récupérables, la taxe foncière, l’assurance propriétaire non occupant, la gestion si vous la confiez, la comptabilité au régime réel et l’entretien.
La plus-value suit les règles de chaque régime. En LMNP au réel, depuis 2025, les amortissements déduits réduisent en principe le prix d’achat retenu. Sortir tôt d’un dispositif peut coûter l’avantage obtenu.
Un dispositif change la fiscalité et les contraintes, pas la qualité du logement : l’emplacement et le loyer réellement possible passent avant l’avantage fiscal. Voici les principaux cadres pour un logement neuf, avec leurs conditions essentielles.
Vous louez meublé. Au régime réel, les charges et l’amortissement du logement (hors terrain) réduisent le revenu imposable ; au micro-BIC, un abattement de 50 % s’applique. Le statut est non professionnel tant que les recettes restent sous 23 000 € par an ou sous les autres revenus d’activité du foyer.
En savoir plus : LMNPUn appartement neuf en immeuble collectif, loué nu en résidence principale pendant au moins 9 ans, à loyers et ressources plafonnés. Chaque année, 3,5 à 5,5 % de 80 % du prix sont déduits des revenus fonciers, dans la limite de 8 000 à 12 000 € par an selon le niveau de loyer.
En savoir plus : Jeanbrun (statut du bailleur privé)Une TVA à 10 % au lieu de 20 % à l’achat, réservée aux personnes morales (une SCI par exemple). Le logement, situé surtout en zone A bis, A ou B1, est loué en résidence principale à loyers et ressources plafonnés pendant 20 ans.
En savoir plus : LLIVous achetez la nue-propriété à un prix fixé pour l’opération ; un bailleur détient l’usufruit et perçoit les loyers pendant une durée définie. Vous ne touchez aucun loyer pendant cette période et retrouvez la pleine propriété au terme prévu par le contrat.
En savoir plus : Nue-propriétéSelon votre projet et votre situation, certains dispositifs peuvent s’appliquer ou non. Votre conseiller JL HOME fait le point avec vous.
Quelques résidences repérées pour la location, chacune avec un logement de référence. L’éligibilité à un dispositif se vérifie logement par logement avec votre conseiller.
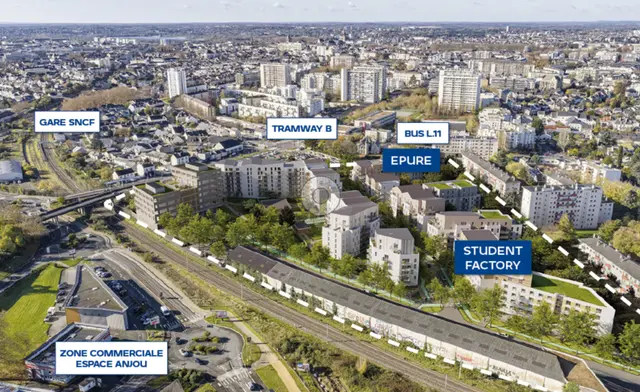 Visuel de la résidence · non contractuel
Investissement en résidence gérée : le logement est loué à un exploitant. Les possibilités d’occupation personnelle dépendent du bail, à vérifier avant l’achat.
Livraison prévue 2ᵉ trim. 2029
*Offre VINCI Immobilier, sous conditions et dans la limite des logements disponibles.
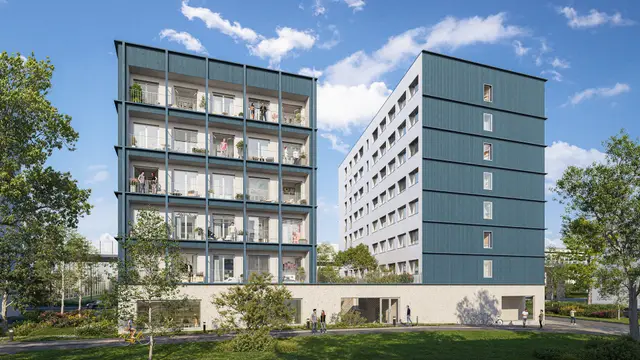 Visuel de la résidence · non contractuel
Investissement en résidence gérée : le logement est loué à un exploitant. Les possibilités d’occupation personnelle dépendent du bail, à vérifier avant l’achat.
Livraison prévue 2ᵉ trim. 2029
*Offre VINCI Immobilier, sous conditions et dans la limite des logements disponibles.
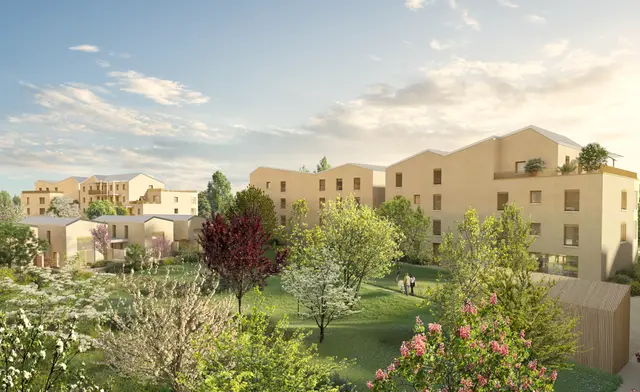 Visuel de la résidence · non contractuel
PTZ envisageable pour ce logement : résidence principale, sous conditions de ressources, de primo-accession et d’accord de la banque.
Livraison prévue 4ᵉ trim. 2026
Le rendement brut (loyer annuel divisé par le prix) sert à comparer rapidement deux logements. Le rendement net retire la vacance et les charges, et ajoute les frais d’acquisition au prix : il est plus proche de la réalité. Pour votre budget, le chiffre décisif reste la trésorerie mensuelle, c’est-à-dire ce qu’il reste ou ce qu’il faut compléter une fois le crédit payé, avant impôt.
Le neuf apporte un logement aux normes actuelles, des frais de notaire réduits et les garanties de parfait achèvement, biennale et décennale. En contrepartie, le prix au mètre carré est souvent plus élevé que dans l’ancien et les loyers ne commencent qu’à la livraison.
Tout dépend de la location visée (meublée ou nue), de votre fiscalité, de la durée pendant laquelle vous pouvez vous engager et du logement lui-même. Votre conseiller compare les options sur des logements réels ; pour votre situation fiscale personnelle, l’avis d’un expert-comptable ou d’un conseiller fiscal reste utile.
Pas toujours, mais les banques demandent souvent de couvrir au moins les frais d’acquisition. Un apport plus élevé réduit la mensualité et donc l’effort mensuel : testez-le dans le schéma de cette page. JL HOME accompagne l’achat du logement et n’est pas intermédiaire en crédit : le prêt se négocie avec la banque de votre choix.
JL HOME est une agence immobilière du neuf, titulaire de la carte T. Ses honoraires sont à la charge du promoteur, comme l’indique la mention réglementaire en bas de page. Son rôle : sélectionner et comparer des logements, vous expliquer leurs chiffres et vous accompagner jusqu’à la remise des clés.
Un conseiller JL HOME sélectionne avec vous des logements adaptés à votre projet, refait ce calcul avec leurs vrais chiffres et vous explique le dispositif possible.
Faire le point avec un conseiller