

All'acquisto
Il prezzo comprensivo di imposte dell’alloggio e delle pertinenze, le spese notarili ridotte (circa dal 2 al 3 % del prezzo nel nuovo), le spese di istruttoria e garanzia del prestito e il mobilio se affitta arredato.
Rendimento lordo, rendimento netto, liquidità prima delle imposte: JL HOME seleziona e confronta alloggi nuovi adatti alla locazione, Le illustra i dispositivi possibili e La accompagna fino alla consegna delle chiavi.
A chi si rivolge
Modifichi il prezzo, l'affitto, le spese o il credito: lo schema ricalcola le tre cifre che contano, prima delle imposte. I valori di partenza costituiscono un esempio modificabile, non un alloggio del catalogo.
Una volta pagate le spese, i canoni coprono 52 % del credito. Rimane 585 € da compilare ogni mese: è il Suo sforzo di risparmio, al lordo delle imposte.
Prezzo TTC
Escluse le spese
All'anno: condominio, imposta fondiaria, assicurazione proprietario non occupante
Mesi senza inquilino, ogni anno
Quota del prezzo, soit 22 000 €
Tasso fisso, esclusa assicurazione
In anni
Spese notarili ridotte del nuovo, in % del prezzo, soit 5 500 €
In % dei canoni incassati, 0 se gestisce direttamente
All’anno, in % del capitale preso a prestito
Prima delle imposte. La fiscalità dipende dal regime scelto (LMNP, Jeanbrun, LLI…) e dalla Sua situazione: può alleggerire o appesantire lo sforzo mensile. Il Suo consulente lo esamina con Lei a partire da alloggi reali.
Il prezzo comprensivo di imposte dell’alloggio e delle pertinenze, le spese notarili ridotte (circa dal 2 al 3 % del prezzo nel nuovo), le spese di istruttoria e garanzia del prestito e il mobilio se affitta arredato.
Il pagamento segue l'avanzamento del cantiere, secondo un piano di pagamenti previsto dalla legge. Sulle somme già versate maturano interessi intercalari, e nessun canone arriva prima della consegna delle chiavi.
Le spese di condominio non recuperabili, l'imposta fondiaria, l'assicurazione del proprietario non occupante, la gestione, se Lei la affida, la contabilità in regime reale e la manutenzione.
La plusvalenza segue le regole di ciascun regime. In LMNP al reale, dal 2025, gli ammortamenti dedotti riducono in linea di principio il prezzo di acquisto considerato. Uscire anticipatamente da un dispositivo può far perdere il vantaggio ottenuto.
Un dispositivo modifica la fiscalità e i vincoli, non la qualità dell'alloggio: l'ubicazione e l'affitto realmente possibile vengono prima del vantaggio fiscale. Ecco i principali quadri normativi per un alloggio nuovo, con le relative condizioni essenziali.
Lei affitta arredato. Nel regime analitico, le spese e l’ammortamento dell’alloggio (escluso il terreno) riducono il reddito imponibile; nel micro-BIC si applica una deduzione forfettaria del 50 %. Lo status resta non professionale finché i ricavi annui rimangono sotto 23.000 € oppure sotto gli altri redditi da attività del nucleo familiare.
Per saperne di più : LMNPUn appartamento nuovo in un edificio collettivo, affittato non arredato come abitazione principale per almeno 9 anni, con limiti al canone e al reddito. Ogni anno si deduce dai redditi immobiliari dal 3,5 al 5,5 % del 80 % del prezzo, entro un limite da 8000 a 12.000 € annui in base al livello del canone.
Per saperne di più : Jeanbrun (statuto del locatore privato)IVA al 10% anziché al 20% all'acquisto, riservata alle persone giuridiche (ad esempio una SCI). L'alloggio, situato soprattutto nelle zone A bis, A o B1, è locato come abitazione principale a canoni e redditi massimi per 20 anni.
Per saperne di più : LLILei acquista la nuda proprietà al prezzo fissato per l’operazione; un locatore detiene l’usufrutto e percepisce i canoni per un periodo definito. Lei non percepisce alcun canone durante tale periodo e recupera la piena proprietà alla scadenza prevista dal contratto.
Per saperne di più : Nuda proprietàA seconda del progetto e della Sua situazione, alcuni strumenti possono applicarsi o meno. Il Suo consulente JL HOME fa il punto con Lei.
Alcune residenze individuate per la locazione, ciascuna con un alloggio di riferimento. L’eleggibilità a un dispositivo si verifica alloggio per alloggio con il Suo consulente.
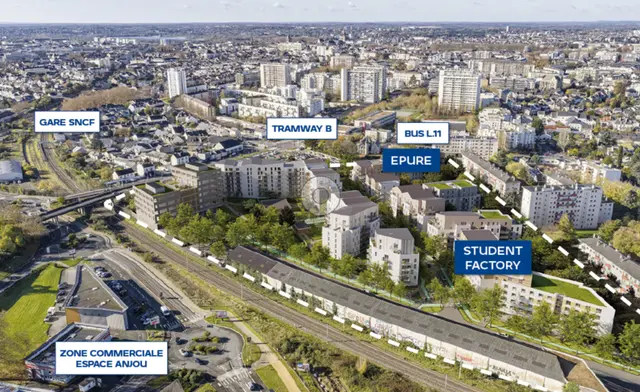 Immagine della residenza · non contrattuale
Investimento in residenza gestita: l'alloggio è affittato a un gestore. Le possibilità di occupazione personale dipendono dal contratto, da verificare prima dell'acquisto.
Consegna prevista 2º trimestre 2029
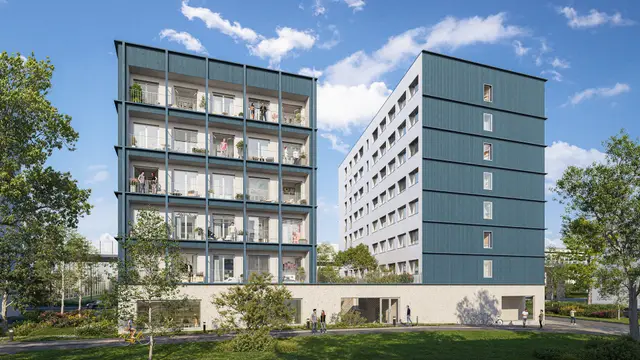 Immagine della residenza · non contrattuale
Investimento in residenza gestita: l'alloggio è affittato a un gestore. Le possibilità di occupazione personale dipendono dal contratto, da verificare prima dell'acquisto.
Consegna prevista 2º trimestre 2029
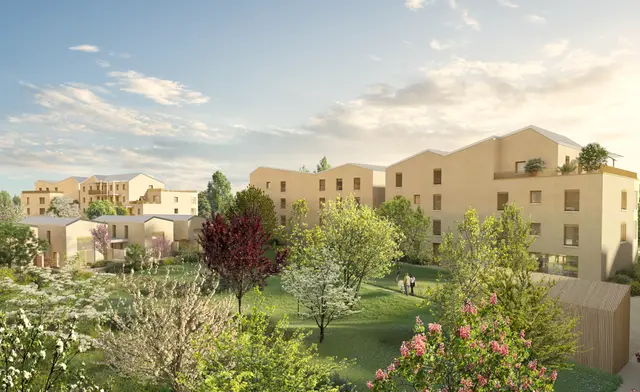 Immagine della residenza · non contrattuale
PTZ eventualmente applicabile a questo alloggio: residenza principale, a condizione di requisiti di reddito, di primo acquisto e di accordo della banca.
Consegna prevista 4º trimestre 2026
Il rendimento lordo (affitto annuo diviso per il prezzo) serve a confrontare rapidamente due alloggi. Il rendimento netto sottrae il periodo di sfitto e le spese e aggiunge al prezzo le spese di acquisto: è più vicino alla realtà. Per il Suo budget, la cifra decisiva resta la liquidità mensile, cioè ciò che rimane o ciò che occorre integrare una volta pagato il finanziamento, prima delle imposte.
Il nuovo offre un alloggio conforme alle norme attuali, spese notarili ridotte e le garanzie di perfetto completamento, biennale e decennale. In cambio, il prezzo al metro quadro è spesso più alto rispetto all'usato e i canoni di locazione decorrono solo dalla consegna.
Tutto dipende dal tipo di locazione previsto (arredata o non arredata), dalla Sua fiscalità, dalla durata per cui può impegnarsi e dall’alloggio stesso. Il Suo consulente confronta le opzioni su alloggi reali; per la Sua situazione fiscale personale resta utile il parere di un commercialista o di un consulente fiscale.
Non sempre, ma le banche chiedono spesso di coprire almeno le spese di acquisto. Un apporto più elevato riduce la rata e quindi lo sforzo mensile: può provarlo nello schema di questa pagina. JL HOME accompagna l’acquisto dell’immobile e non è intermediario creditizio: il mutuo si negozia con la banca di Sua scelta.
JL HOME è un’agenzia immobiliare del nuovo, titolare della carta T. I suoi onorari sono a carico del promotore, come indicato dalla dicitura regolamentare in calce alla pagina. Il suo ruolo: selezionare e confrontare alloggi, illustrarne i dati e accompagnarLa fino alla consegna delle chiavi.
Un consulente JL HOME seleziona con Lei alloggi adatti al suo progetto, rifà questo calcolo con i dati reali e le illustra il possibile dispositivo.
Faccia il punto con un consulente