Vai al contenuto
LLI · Nuovo 2026

LLI: investire nel nuovo in zona tesa, con TVA al 10%

Il logement locatif intermédiaire (LLI) consente di acquistare un alloggio nuovo con IVA al 10%, compensando la taxe foncière con un credito d'imposta, tramite una persona giuridica e in cambio di 20 anni di locazione a canoni calmierati. JL HOME verifica con Lei i requisiti di ammissibilità.

  • IVA 10% (a determinate condizioni)
  • Credito d'imposta sulla tassa fondiaria 20 anni
  • Soprattutto zone A bis · A · B1
  • Consulente dedicato

La selezione JL HOME

Alloggi da valutare per il Suo progetto

LLI

Selezione basata sulle informazioni del promotore. Le condizioni del dispositivo e il prezzo applicabile vanno verificati per il Suo progetto.

Un esempio di alloggio disponibile per residenza. Apra una scheda per trovare il lotto presentato e le sue condizioni di prezzo.

Evidence, visuel 1Immagine della residenza · non contrattuale
Offerta del promotore in corso*Offerta Bouygues Immobilier
VILLENEUVE-LA-GARENNE 92390

Evidence

176.917 €LLI IVA 10%

Prezzo riservato all’investimento locativo, a condizioni.

Alloggio rif. 01G-005
1 locale principale (T1, classificazione francese) · 30,67 m²
Piano
Piano terra
Punti di forza
Orientamento Est
Anteprima della planimetria dell'alloggio 01G-005Anteprima della planimetriaRichieda la planimetria completa di questo alloggio.

Consegna prevista 1º trimestre 2029

*Offerta Bouygues Immobilier, soggetta a condizioni e nel limite degli alloggi disponibili.
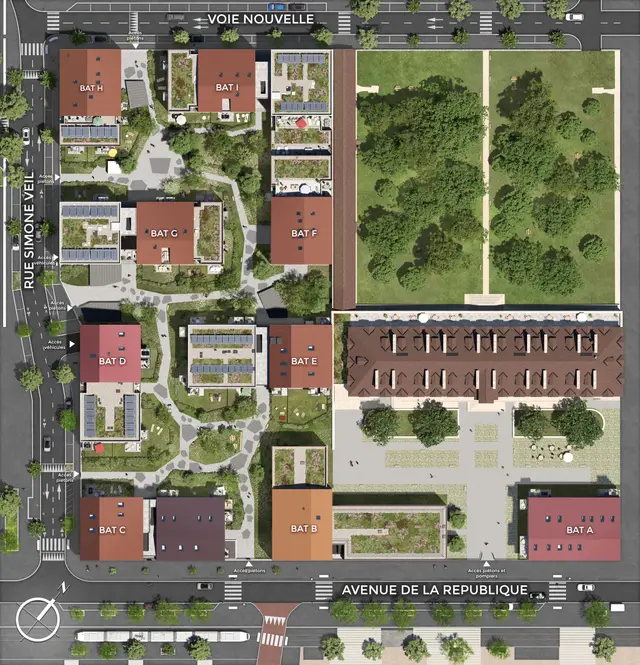
Beau Chemin, visuel 1Immagine della residenza · non contrattuale
Novità
NANTERRE 92000

Beau Chemin

269.647 €LLI IVA 10%

Prezzo riservato all’investimento locativo, a condizioni.

Alloggio rif. A001
1 locale principale (T1, classificazione francese) · 42,1 m²
Piano
Piano terra
Esterno
Loggia 6,18 m²
Punti di forza
Orientamento Sud-ovest · Parcheggio, Rif. 83
Anteprima della planimetria dell'alloggio A001Anteprima della planimetriaRichieda la planimetria completa di questo alloggio.

Consegna prevista 2º trimestre 2028

In breve

Il LLI (alloggio locativo intermedio) è un quadro d'investimento nel nuovo, principalmente in zone A bis, A e B1. L'acquirente, obbligatoriamente una persona giuridica (ad esempio una SCI), beneficia di una TVA al 10% (a condizioni) e di un credito d'imposta pari all'imposta fondiaria per 20 anni, in cambio di 20 anni di locazione a affitti e redditi massimi.

Perché il LLI

Un quadro per investire in zona tesa

Acquisto alleggerito

Una TVA al 10 %

L'alloggio si acquista con IVA al 10% anziché al 20%, a determinate condizioni di ammissibilità. A parità di prezzo al netto delle imposte, il prezzo IVA inclusa diminuisce di circa l'8%, e non del 10%.

Sicurezza locativa

Un target di locatari molto ampio

L'alloggio intermedio mira alle famiglie « troppo abbienti per il sociale, troppo modeste per il libero mercato », cioè a una domanda locativa ampia in zona tesa.

Imposta fondiaria compensata

Un credito d’imposta pari all’imposta fondiaria

L'imposta fondiaria resta dovuta, ma un credito d'imposta di pari importo è concesso per 20 anni (alloggi ultimati dal 2023). Non si tratta di un'esenzione.

Come funziona

Le 4 condizioni del LLI

1

Un immobile nuovo in zona idonea

Un alloggio nuovo o in VEFA, situato principalmente in zona A bis, A o B1, oppure in alcuni comuni al di fuori di tali zone. Il programma deve inoltre rispettare una condizione di mix con alloggi sociali, che il promotore garantisce.

2

Tramite una persona giuridica

La TVA al 10% è riservata agli acquirenti persone giuridiche: una persona fisica passa attraverso una società, ad esempio una SCI familiare. L'acquisto a titolo personale non dà diritto a tale aliquota.

3

20 anni di locazione

L'alloggio deve restare locato alle condizioni del LLI per 20 anni. In caso contrario è dovuto il complemento di IVA; una rivendita non vi sfugge che dall'11° anno, a determinate condizioni.

4

Affitti e risorse con massimali

Locazione come abitazione principale, vuota o arredata, a nuclei familiari entro limiti di reddito, con canoni massimi per zona e revisionati secondo l'IRL.

⚠️ La locazione alle condizioni del LLI vincola per 20 anni : si tratta di un investimento patrimoniale di lungo periodo, da integrare nella Sua strategia prima di impegnarsi.

Zone e massimali

Massimali di canone 2026 per zona

Il LLI riguarda in primo luogo le zone A bis, A e B1; alcuni comuni al di fuori di tali zone sono anch'essi ammissibili. Per una locazione non arredata, il canone è limitato per zona, in euro al metro quadrato e al mese (escluse le spese), con un coefficiente che dipende dalla superficie, poi rivalutato secondo l'IRL.

ZonaTetto del canone (€/m²/mese)Idoneo LLI
A bis19,71 €Sì (zona ad alta tensione abitativa)
A14,64 €Sì (zona ad alta tensione abitativa)
B111,80 €Sì (zona ad alta tensione abitativa)
B2 e C10,26 €Solo alcuni comuni

Massimali dei contratti di locazione conclusi o rinnovati nel 2026 (€/m²/mese, spese escluse, prima del coefficiente di superficie), identici a quelli del livello intermedio del dispositivo Jeanbrun. Fonte: BOFiP, BOI-BAREME-000017.

Vantaggi

I vantaggi fiscali del LLI

TVA al 10%

A determinate condizioni, l'acquisto è soggetto a TVA al 10% anziché al 20%. A parità di prezzo al netto delle imposte, ciò rappresenta circa l'8% in meno sul prezzo IVA inclusa.

Credito d'imposta sull'imposta fondiaria

Un credito d'imposta pari all'imposta fondiaria, per 20 anni. L'imposta viene pagata e poi compensata: non si tratta di un'esenzione.

Redditi fondiari

Se detenuto da una SCI a IR e locato non arredato, l'immobile rientra nei redditi fondiari: oneri deducibili e deficit fondiario secondo il diritto comune. In SCI a IS, i canoni rientrano nell'imposta sulle società.

Affitti indicizzati IRL

Gli affitti calmierati sono rivalutati in base all'indice di riferimento degli affitti (IRL).

Per i redditi fondiari, il deficit fondiario è deducibile dal reddito complessivo nel limite di 10 700 € all'anno (esclusi gli interessi del mutuo, diritto comune), elevato a 21 400 € per alcuni lavori di riqualificazione energetica pagati entro il 31 dicembre 2027. Vantaggi presentati a titolo informativo, subordinati a condizioni di ammissibilità: non viene quantificato né garantito alcun guadagno.

Approfondisca

LLI + Jeanbrun: cumulare i due sullo stesso alloggio, a determinate condizioni

Un privato accede al LLI tramite una persona giuridica, ad esempio una SCI familiare. Se questa SCI è all'imposta sul reddito, lo stesso alloggio nuovo può anche rientrare nel regime Jeanbrun (statuto del locatore privato, in vigore dal 21 febbraio 2026), che consente di dedurre un ammortamento dai redditi fondiari. I testi non escludono questo cumulo, ma presuppone il rispetto di contemporaneamente tutte le condizioni dei due regimi.

LLI · all'acquisto

TVA al 10%

Un'IVA al 10% invece del 20% all'acquisto, a determinate condizioni di idoneità.

LLI · per 20 anni

Credito d'imposta sull'imposta fondiaria

Un credito d'imposta pari alla taxe foncière, per 20 anni. Non si tratta di un'esenzione.

Jeanbrun · durante la locazione

Ammortamento deducibile

Ogni anno, 3,5 % di 80 % del prezzo al livello intermedio, detratti dai redditi fondiari, entro il limite di 8 000 € all'anno e per nucleo fiscale. Si tratta di una deduzione, non di una riduzione d'imposta dello stesso importo.

Condizioni chiave : SCI soggetta all'IR (niente acquisto a nome proprio per il LLI, niente SCI soggetta all'IS per il Jeanbrun); alloggio in un edificio collettivo (case individuali escluse dal Jeanbrun), situato in una zona ammissibile al LLI; locazione nuda come abitazione principale, con canoni e redditi del locatario limitati; locatario al di fuori del suo nucleo fiscale e al di fuori di genitori o affini fino al 2° grado; 20 anni di locazione alle condizioni del LLI (il Jeanbrun da solo ne richiede 9: è il LLI a fissare l'orizzonte).

In caso di rivendita, gli ammortamenti dedotti riducono il prezzo di acquisto considerato per calcolare la plusvalenza.

Presentazione a titolo informativo e didattico. L'ammissibilità, la struttura e la combinazione dei vantaggi dipendono dalla Sua situazione e sono soggette a condizioni. Qui non viene garantito né quantificato alcun rendimento o vantaggio fiscale. Un consulente JL HOME verifica la Sua situazione prima di qualsiasi impegno.

Il catalogo JL HOME

Programmi LLI selezionati

Il LLI è un dispositivo selettivo: meno programmi della media, ma mirati alle zone ad alta tensione abitativa.

593programmi ammissibili
7 800lotti idonei
80 667 €prezzo d'ingresso
3zone mirate

Dati del catalogo JL HOME (programmi nuovi disponibili). Prezzo mediano osservato: 249 333 €.

Confronto

LLI, Jeanbrun, LMNP, BRS, PTZ: quale quadro?

Ogni cornice risponde a un obiettivo diverso. Confronto oggettivo: un consulente La orienta in base alla Sua situazione.

QuadroLogicaLocazioneImpegno
LLITVA al 10 % all'acquisto + credito d'imposta pari alla imposta fondiaria (taxe foncière)Nuda o arredata, residenza principale, con limiti20 anni di locazione
JeanbrunAmmortamento dedotto dai redditi fondiariNuda proprietà, residenza principale, con massimali, edificio collettivo9 anni di locazione
LMNPLocazione ammobiliata, tassazione dei canoni alleggeritaArredatoNessuna durata obbligatoria
BRSDissociazione del terreno (prezzo d’acquisto ridotto)Residenza principale (acquirente)Condizioni di reddito
PTZPrestito a tasso zero (finanziamento, non un quadro locativo)Residenza principale (acquirente)Conditions d'occupation

Perché JL HOME

Un dispositivo esigente, verificato con Lei

Il LLI richiede di verificare la zona, la struttura (SCI), l’impegno di lungo termine e i massimali dei canoni. Un consulente JL HOME esamina questi punti con Lei prima di qualsiasi impegno, confrontando i programmi di più promotori.

Domande frequenti

Tutto sul LLI nel nuovo

Che cos'è il LLI (logement locatif intermédiaire)?
Il LLI è un regime fiscale che favorisce la realizzazione di alloggi a canone intermedio, principalmente nelle zone A bis, A e B1. L'acquirente, obbligatoriamente una persona giuridica, beneficia di un'IVA al 10 % e di un credito d'imposta pari all'imposta fondiaria per 20 anni. In cambio, l'alloggio viene locato per 20 anni a nuclei familiari sotto i massimali di reddito, con canoni limitati.
Chi può investire in LLI e serve una SCI?
Occorre passare per una persona giuridica: la TVA al 10 % è riservata agli acquirenti persone giuridiche. Un privato può quindi investire tramite una società, ad esempio una SCI familiare, ma non a titolo personale. La scelta tra SCI a IR e SCI a IS modifica la tassazione dei canoni e condiziona il cumulo con il dispositivo Jeanbrun: un consulente JL HOME fa il punto con Lei.
Quali sono le zone idonee al LLI?
Principalmente le zone A bis, A e B1, dove la domanda di locazione è più forte. Alcuni comuni al di fuori di queste zone sono anch'essi idonei: comuni interessati da un grande progetto industriale di interesse nazionale, da una grande operazione urbanistica o da una convenzione di rivitalizzazione del territorio, in particolare. L'idoneità si verifica programma per programma.
Quali sono i tetti massimi dei canoni in LLI?
Per le locazioni stipulate o rinnovate nel 2026, il canone di un alloggio LLI locato non arredato non può superare, al mese e al netto delle spese, 19,71 €/m² in zona A bis, 14,64 €/m² in zona A, 11,80 €/m² in zona B1 e 10,26 €/m² nelle zone B2 e C, con un coefficiente che dipende dalla superficie. Per la locazione arredata si applicano massimali fissati per decreto. I massimali sono rivisti ogni anno.
Qual è la durata dell’impegno nel LLI?
L'alloggio deve restare locato alle condizioni del LLI per 20 anni. Se la locazione in tali condizioni cessa prima, è dovuto il complemento di TVA. Una rivendita non comporta tale complemento dal 11° anno, a determinate condizioni (prima del 16° anno, le cessioni non possono riguardare più della metà degli alloggi). Si tratta di un investimento patrimoniale di lungo termine.
LLI o LMNP: qual è la differenza?
Il LMNP è il regime della locazione arredata, che alleggerisce la tassazione dei canoni, senza una durata di impegno imposta. Il LLI prevede un'IVA al 10% e un credito d'imposta pari all'imposta fondiaria, in cambio di 20 anni di locazione a canoni calmierati e di un acquisto tramite una persona giuridica. La scelta dipende dai Suoi obiettivi: un consulente fa il punto con Lei.
È possibile cumulare il LLI e il dispositivo Jeanbrun?
Sì, a determinate condizioni. Detenuto da una SCI soggetta all'imposta sul reddito, un medesimo alloggio nuovo può beneficiare dell'IVA al 10% e del credito d'imposta sulla tassa fondiaria del LLI, nonché della deduzione a titolo di ammortamento del dispositivo Jeanbrun (statuto del locatore privato, in vigore dal 21 febbraio 2026). Occorre rispettare tutte le condizioni dei due regimi: edificio collettivo, zona ammissibile al LLI, locazione non ammobiliata con canoni e risorse massimi, e 20 anni di locazione alle condizioni del LLI. Alla rivendita, gli ammortamenti dedotti sono considerati nel calcolo della plusvalenza. Un consulente JL HOME verifica il Suo caso prima di qualsiasi impegno: nessun guadagno è garantito né quantificato in anticipo.

Fonti ufficiali

Fonti consultate il · Pagina aggiornata il

Il Suo progetto

Verifichi la sua idoneità al LLI con un consulente

Il Suo progetto inizia qui

E se quest'anno fosse quella giusta ?

Ci dica cosa cerca. Un consulente JL HOME fa il punto sul suo budget, poi le presenta i programmi nuovi che corrispondono al suo progetto, confrontati alloggio per alloggio.

Oppure chiami il 06 38 76 14 85 oppure scriva a WhatsApp

  • Selezione a confrontoGli alloggi che corrispondono al Suo progetto, a confronto.
  • Consulente dedicatoUn unico interlocutore dalla A alla Z.
  • Multi-promoteursI programmi di numerosi promotori, in tutta la Francia.
Un consulente JL HOMEUn consulenteChiamiEssere richiamato