Ir al contenido
Une femme étudie le plan d’un logement neuf sur une tablette, à côté d’une maquette de résidence
Inversión en alquiler de obra nueva

Invierta en obra nueva, entendiendo cada cifra.

Rentabilidad bruta, rentabilidad neta, tesorería antes de impuestos: JL HOME selecciona y compara viviendas de obra nueva adaptadas al alquiler, le explica los regímenes posibles y le acompaña hasta la entrega de llaves.

Para quién

  • Ahorradores que preparan una renta para más adelante
  • Inversores dispuestos a inmovilizar sus ahorros durante varios años
  • Compradores que quieren una vivienda sin obras
  • Primeros inversores que quieren comparar antes de elegir
Rentabilidad bruta, neta y tesorería

Adónde va cada euro de alquiler y qué queda por completar cada mes.

Modifique el precio, el alquiler, las cargas o el crédito: el esquema recalcula las tres cifras que cuentan, antes de impuestos. Los valores de partida forman un ejemplo modificable, no una vivienda del catálogo.

Rentabilidad bruta
4,6 %
Alquiler anual ÷ precio
Rentabilidad neta
3,4 %
Alquileres cobrados menos cargas, ÷ (precio + gastos)
Tesorería por mes
−585 € al mes
Antes de impuestos: alquileres menos gastos y crédito
Qué ocurre con el alquiler, cada mes
Ejemplo modificable
  1. Alquiler sin cargas+850 €
  2. Vacance, 1 mois par an, lissée sur l’année−71 €
  3. Cargas no recuperables−133 €
  4. Cuota mensual del crédito−1 180 €
  5. Seguro de prestatario−51 €
  6. Para completar cada mes, antes de impuestos−585 €

Una vez pagados los gastos, los alquileres cubren 52 % del crédito. Le queda 585 € que debe completar cada mes: es su esfuerzo de ahorro, antes de impuestos.

La vivienda y el alquiler

220 000 €

Precio con impuestos incluidos

850 €

Sin cargas

1 600 €

Al año: comunidad de propietarios, impuesto sobre bienes inmuebles, seguro de propietario no ocupante

1 mois

Meses sin inquilino, cada año

La financiación

10 %

Parte del precio, soit 22 000 €

3,5 %

Tipo fijo, sin seguro

20 años

En años

Afinar las hipótesis
2,5 %

Gastos de notaría reducidos de la obra nueva, en % del precio, soit 5 500 €

0 %

En % de los alquileres cobrados, 0 si usted lo gestiona directamente

0,3 %

Al año, en % del capital prestado

Las hipótesis del cálculo

  • Ejemplo ficticio y modificable: no describe ninguna vivienda del catálogo.
  • Gastos de adquisición de 2,5 % del precio, es decir 5 500 €. La rentabilidad neta se calcula sobre el precio incrementado con estos gastos.
  • Préstamo amortizable a tipo fijo: 203 500 € prestados (precio y gastos, menos 22 000 € de aportación), 3,5 % de 20 años, seguro de 0,3 % del capital al año.
  • Alquiler estable de 850 € sin cargas, 1 mois par an.
  • Gastos no recuperables de 1 600 € al año, gestión a cargo de usted mismo.
  • Ni subida de alquileres, ni obras, ni reventa, ni impuestos.

Lo que el cálculo no muestra

  • Vacancia e impagos. Un mes sin alquiler pesa directamente en la tesorería: pruebe con dos o tres meses.
  • Obras. Las garantías de la obra nueva (perfecto acabado, bienal, decenal) cubren los defectos de construcción, no el desgaste ni la sustitución de equipamientos.
  • Alquileres. El mercado local, la regulación de los alquileres o los techos de un dispositivo (Jeanbrun, LLI) fijan el alquiler realmente posible.
  • Reventa. El precio futuro no está garantizado, y una salida anticipada de un dispositivo puede hacer perder la ventaja fiscal.
  • Entrega. En compra sobre plano, los alquileres comienzan tras la entrega de llaves; durante la construcción, pueden añadirse intereses intercalarios.

Antes de impuestos. La fiscalidad depende del régimen elegido (LMNP, Jeanbrun, LLI…) y de su situación: puede aliviar o agravar el esfuerzo mensual. Su asesor lo estudia con usted a partir de viviendas reales.

Lo que cuesta una inversión en vivienda nueva, más allá del precio

En la compra

El precio con impuestos de la vivienda y sus anexos, los gastos notariales reducidos (aproximadamente entre el 2 y el 3 % del precio en vivienda nueva), los gastos de tramitación y garantía del préstamo, y el mobiliario si alquila amueblado.
Durante la construcción

El pago sigue el avance de la obra, según un calendario regulado por la ley. Se devengan intereses intercalarios sobre las cantidades ya abonadas, y no se percibe ningún alquiler antes de la entrega de llaves.

Cada año

Los gastos de comunidad no recuperables, el impuesto sobre bienes inmuebles (taxe foncière), el seguro de propietario no ocupante, la gestión si la encarga, la contabilidad en régimen real y el mantenimiento.

En la reventa

La plusvalía sigue las reglas de cada régimen. En LMNP al régimen real, desde 2025, las amortizaciones deducidas reducen, en principio, el precio de compra considerado. Salir pronto de un dispositivo puede hacerle perder la ventaja obtenida.

Cómo funcionan las soluciones para invertir

Un dispositivo modifica la fiscalidad y las restricciones, no la calidad de la vivienda: la ubicación y el alquiler realmente posible van antes que la ventaja fiscal. Le presentamos los principales marcos para una vivienda de obra nueva, con sus condiciones esenciales.

Alquiler amueblado

LMNP

Usted alquila amueblado. En el régimen de gastos reales, los gastos y la amortización de la vivienda (sin el terreno) reducen la renta imponible; en micro-BIC se aplica una reducción del 50 %. El estatus es no profesional mientras los ingresos anuales se mantengan por debajo de 23.000 € o de los demás ingresos de actividad del hogar.

Saber más : LMNP
Alquiler sin amueblar, con alquileres limitados

Jeanbrun (estatuto del arrendador privado)

Un piso nuevo en un edificio colectivo, alquilado sin amueblar como residencia habitual durante al menos 9 años, con límites de renta e ingresos. Cada año, se deduce de las rentas inmobiliarias entre el 3,5 y el 5,5 % del 80 % del precio, hasta un límite de 8000 a 12.000 € anuales según el nivel de alquiler.

Saber más : Jeanbrun (estatuto del arrendador privado)
Vivienda intermedia

LLI

TVA del 10 % en lugar del 20 % en la compra, reservada a personas jurídicas (una SCI, por ejemplo). La vivienda, situada sobre todo en zona A bis, A o B1, se alquila como residencia principal con alquileres y recursos limitados durante 20 años.

Saber más : LLI
Desmembración de la propiedad

Nuda propiedad

Usted compra la nuda propiedad al precio fijado para la operación; un arrendador posee el usufructo y percibe los alquileres durante un período definido. Usted no recibe alquileres durante ese período y recupera la plena propiedad al término previsto en el contrato.

Saber más : Nuda propiedad

Según su proyecto y su situación, algunos mecanismos pueden aplicarse o no. Su asesor de JL HOME le aclara la situación.

Viviendas para ver si quiere invertir

Algunas residencias seleccionadas para el alquiler, cada una con una vivienda de referencia. La elegibilidad a un dispositivo se verifica vivienda por vivienda con su asesor.

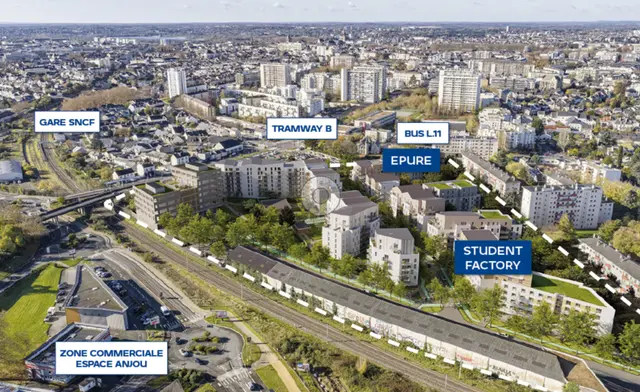
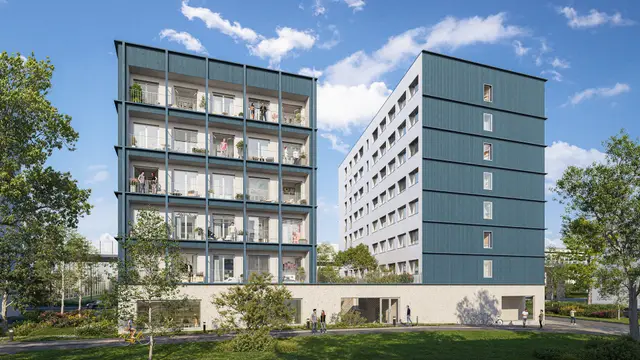
Student Factory Angers - Montaigne, visuel 1Imagen de la residencia · no contractual
3 nuevas viviendas
Angers 49100

Student Factory Angers - Montaigne

98.040 €IVA 20 % · todos los impuestos incluidos

Inversión en residencia gestionada: la vivienda se alquila a un explotador. Las posibilidades de ocupación personal dependen del contrato, que debe comprobarse antes de la compra.

Vivienda ref. LA008
1 estancia principal (T1, clasificación francesa) · 18,34 m²
Planta
Planta baja
Ventajas
Orientación Sur
Vista previa del plano de la vivienda LA008Vista de la distribuciónSolicite el plano completo de esta vivienda.

Entrega prevista 2.º trimestre de 2029

Student Factory Paris Saclay, visuel 1Imagen de la residencia · no contractual
102 nuevas viviendas
Orsay 91400

Student Factory Paris Saclay

139.141 €IVA 20 % · todos los impuestos incluidos

Inversión en residencia gestionada: la vivienda se alquila a un explotador. Las posibilidades de ocupación personal dependen del contrato, que debe comprobarse antes de la compra.

Vivienda ref. LB103
1 estancia principal (T1, clasificación francesa) · 17,5 m²
Planta
Planta 1
Ventajas
Orientación Este

Entrega prevista 2.º trimestre de 2029

L'Orée du Parc, visuel 1Imagen de la residencia · no contractual
Nueva vivienda
Carrières-sous-Poissy 78955

L'Orée du Parc

160.000 €IVA 20 % · todos los impuestos incluidos

PTZ posible para esta vivienda: residencia principal, sujeto a condiciones de ingresos, de primera adquisición y a la aprobación de la entidad bancaria.

Vivienda ref. C02
2 estancias principales (T2, clasificación francesa) · 45,7 m²
Planta
Planta baja
Ventajas
Orientación Sur

Entrega prevista 4.º trimestre de 2026

Sus preguntas sobre la inversión en obra nueva

¿Hay que mirar la rentabilidad bruta o la neta?

El rendimiento bruto (alquiler anual dividido entre el precio) sirve para comparar rápidamente dos viviendas. El rendimiento neto descuenta la vacancia y los gastos, y añade los gastos de adquisición al precio: se acerca más a la realidad. Para su presupuesto, la cifra decisiva sigue siendo la tesorería mensual, es decir, lo que queda o lo que hay que completar una vez pagado el crédito, antes de impuestos.

¿Por qué invertir en obra nueva en lugar de en vivienda de segunda mano?

La obra nueva ofrece una vivienda conforme a la normativa actual, gastos de notaría reducidos y las garantías de perfecto acabado, bienal y decenal. A cambio, el precio por metro cuadrado suele ser más alto que en el mercado de segunda mano y los alquileres solo empiezan con la entrega.

LMNP, Jeanbrun o LLI: ¿qué dispositivo elegir?

Depende del alquiler previsto (amueblado o vacío), de su fiscalidad, del tiempo durante el que pueda comprometerse y de la propia vivienda. Su asesor compara las opciones con viviendas reales; para su situación fiscal personal, sigue siendo útil la opinión de un experto contable o de un asesor fiscal.

¿Hace falta aportación para invertir?

No siempre, pero los bancos suelen exigir cubrir al menos los gastos de adquisición. Una aportación mayor reduce la cuota mensual y, por tanto, el esfuerzo mensual: pruébelo en el esquema de esta página. JL HOME acompaña la compra de la vivienda y no actúa como intermediario de crédito: el préstamo se negocia con el banco de su elección.

¿Cómo se remunera JL HOME?

JL HOME es una agencia inmobiliaria de obra nueva, titular de la carte T. Sus honorarios corren a cargo del promotor, como indica la mención reglamentaria al pie de página. Su función: seleccionar y comparar viviendas, explicarle sus cifras y acompañarle hasta la entrega de llaves.

Comparemos viviendas reales, con las cifras sobre la mesa.

Un asesor de JL HOME selecciona con usted viviendas adecuadas a su proyecto, repite este cálculo con sus cifras reales y le explica el dispositivo posible.

Hacer balance con un asesor
Un asesor de JL HOMEUn asesorLlamarQue me llamen