Ir al contenido
LLI · Obra nueva 2026

LLI: invertir en obra nueva en zona tensionada, con TVA al 10 %

La vivienda de alquiler intermedio (LLI) permite comprar una vivienda nueva con un IVA del 10 % y compensar el impuesto sobre bienes inmuebles (taxe foncière) mediante un crédito fiscal, a través de una persona jurídica y a cambio de 20 años de alquiler con rentas limitadas. JL HOME verifica con usted si cumple los requisitos.

  • IVA del 10 % (sujeto a condiciones)
  • Crédito fiscal de la taxe foncière a 20 años
  • Sobre todo zonas A bis · A · B1
  • Asesor dedicado

La selección de JL HOME

Viviendas a estudiar para su proyecto

LLI

Selección basada en la información del promotor. Las condiciones del dispositivo y el precio aplicable deben verificarse para su proyecto.

Un ejemplo de vivienda disponible por residencia. Abra una ficha para consultar el lote presentado y sus condiciones de precio.

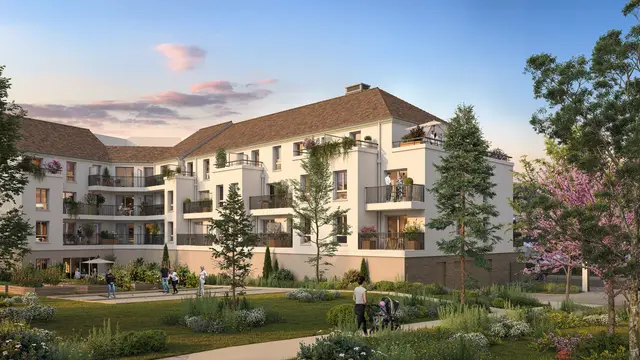
Evidence, visuel 1Imagen de la residencia · no contractual
Oferta del promotor en curso*Oferta Bouygues Immobilier
VILLENEUVE-LA-GARENNE 92390

Evidence

176.917 €LLI IVA 10 %

Precio reservado a la inversión en alquiler, sujeto a condiciones.

Vivienda ref. 01G-005
1 estancia principal (T1, clasificación francesa) · 30,67 m²
Planta
Planta baja
Ventajas
Orientación Este
Vista previa del plano de la vivienda 01G-005Vista de la distribuciónSolicite el plano completo de esta vivienda.

Entrega prevista 1.º trimestre de 2029

*Oferta Bouygues Immobilier, sujeta a condiciones y dentro del límite de viviendas disponibles.
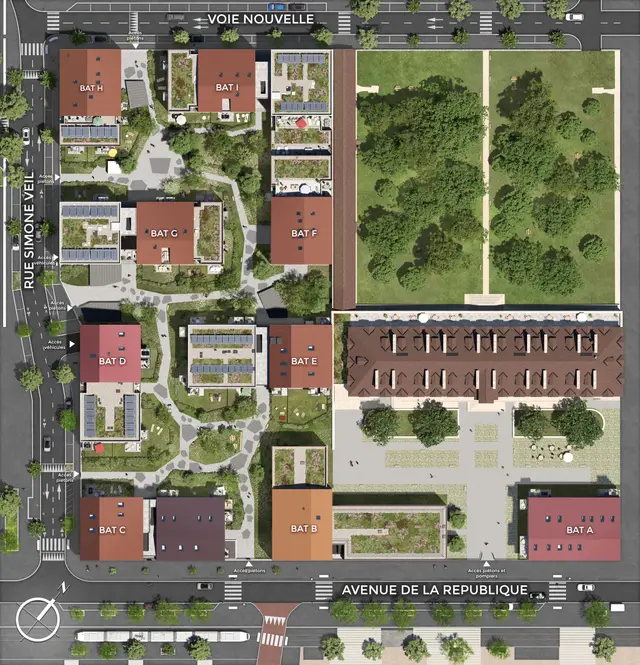
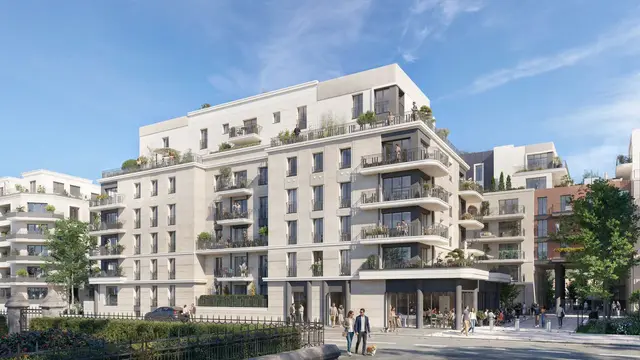
Beau Chemin, visuel 1Imagen de la residencia · no contractual
Nuevo
NANTERRE 92000

Beau Chemin

269.647 €LLI IVA 10 %

Precio reservado a la inversión en alquiler, sujeto a condiciones.

Vivienda ref. A001
1 estancia principal (T1, clasificación francesa) · 42,1 m²
Planta
Planta baja
Exterior
Loggia 6,18 m²
Ventajas
Orientación Suroeste · Aparcamiento, Ref. 83
Vista previa del plano de la vivienda A001Vista de la distribuciónSolicite el plano completo de esta vivienda.

Entrega prevista 2.º trimestre de 2028

En resumen

El LLI (vivienda de alquiler intermedio) es un marco de inversión en el nuevo, principalmente en zonas A bis, A y B1. El comprador, obligatoriamente una persona jurídica (una SCI, por ejemplo), se beneficia de una TVA al 10 % (bajo condiciones) y de un crédito fiscal igual al impuesto sobre bienes inmuebles durante 20 años, a cambio de 20 años de alquiler a alquileres e ingresos limitados.

Por qué el LLI

Un marco para invertir en zona tensionada

Adquisición simplificada

Un IVA del 10 %

La vivienda se compra con un TVA del 10 % en lugar del 20 %, sujeta a condiciones de elegibilidad. A precio sin impuestos idéntico, el precio final baja aproximadamente un 8 %, y no un 10 %.

Seguridad en el alquiler

Un público de alquiler muy amplio

El alquiler intermedio está dirigido a hogares «demasiado ricos para lo social, demasiado justos para lo libre», es decir, una demanda de alquiler amplia en zonas tensionadas.

Impuesto sobre bienes inmuebles compensado

Un crédito fiscal igual al impuesto sobre bienes inmuebles

El impuesto sobre bienes inmuebles sigue siendo exigible, pero se concede un crédito fiscal del mismo importe durante 20 años (viviendas terminadas desde 2023). No se trata de una exención.

Cómo funciona

Las 4 condiciones del LLI

1

Un inmueble nuevo en zona elegible

Una vivienda nueva o en VEFA, situada principalmente en zona A bis, A o B1, o en determinados municipios fuera de estas zonas. El programa también debe cumplir una condición de mixtura con viviendas sociales, que garantiza el promotor.

2

A través de una persona jurídica

El IVA del 10 % está reservado a los compradores personas jurídicas: un particular debe pasar por una sociedad, por ejemplo una SCI familiar. La compra a título personal no le da derecho a él.

3

20 años de alquiler

La vivienda debe permanecer alquilada en las condiciones del LLI durante 20 años. De lo contrario, se debe el complemento de TVA; una reventa solo lo evita a partir del 11.º año, bajo condiciones.

4

Alquileres e ingresos limitados

Alquiler como residencia principal, sin amueblar o amueblado, a hogares que cumplan los límites de ingresos, con alquileres limitados por zona y revisados según el IRL.

⚠️ El alquiler en las condiciones del LLI compromete durante 20 años : se trata de una inversión patrimonial a largo plazo, que debe integrar en su estrategia antes de comprometerse.

Zonas y topes

Límites de alquiler 2026 por zona

El LLI se dirige en primer lugar a las zonas A bis, A y B1; algunos municipios fuera de estas zonas también pueden acogerse. Para un alquiler vacío, el alquiler está limitado por zona, en euros por metro cuadrado y mes (sin cargas), con un coeficiente que depende de la superficie, y se revisa según el IRL.

ZonaLímite de alquiler (€/m²/mes)Elegible LLI
A bis19,71 €Sí (zona tensionada)
A14,64 €Sí (zona tensionada)
B111,80 €Sí (zona tensionada)
B2 y C10,26 €Solo algunos municipios

Límites de los alquileres de contratos celebrados o renovados en 2026 (€/m²/mes, sin cargas, antes del coeficiente de superficie), idénticos a los del nivel intermedio del dispositivo Jeanbrun. Fuente: BOFiP, BOI-BAREME-000017.

Ventajas

Las ventajas fiscales del LLI

TVA al 10 %

Bajo condiciones, la compra está sujeta a un IVA del 10 % en lugar del 20 %. A precio sin impuestos idéntico, esto representa aproximadamente un 8 % menos sobre el precio con impuestos incluidos.

Crédito del impuesto sobre bienes inmuebles

Un crédito fiscal igual al impuesto de bienes inmuebles (taxe foncière), durante 20 años. El impuesto se paga y luego se compensa: no es una exención.

Rentas inmobiliarias

Si el bien está en poder de una SCI sujeta al IR y se alquila sin amueblar, los ingresos se consideran rentas del capital inmobiliario: cargas deducibles y déficit inmobiliario según el derecho común. En una SCI sujeta al IS, los alquileres tributan en el impuesto sobre sociedades.

Alquileres indexados al IRL

Los alquileres limitados se revisan según el índice de referencia de alquileres (IRL).

En rentas inmobiliarias, el déficit inmobiliario es imputable a la renta global hasta el límite de 10 700 € al año (sin intereses de préstamo, régimen común), elevado a 21 400 € para determinadas obras de rehabilitación energética pagadas hasta el 31 de diciembre de 2027. Ventajas presentadas con carácter informativo, sujetas a condiciones de elegibilidad: no se cuantifica ni se garantiza ninguna ganancia.

Ir más allá

LLI + Jeanbrun: combinar ambos en una misma vivienda, con condiciones

Un particular accede al LLI a través de una persona jurídica, por ejemplo una SCI familiar. Si esta SCI es al impuesto sobre la renta, la misma vivienda nueva también puede acogerse al régimen Jeanbrun (estatuto del arrendador privado, vigente desde el 21 de febrero de 2026), que permite deducir una amortización de los ingresos inmobiliarios. Los textos legales no excluyen esta acumulación, pero requiere cumplir al mismo tiempo, todas las condiciones de ambos regímenes.

LLI · en la compra

TVA al 10 %

Una TVA del 10 % en lugar del 20 % en la adquisición, sujeta a condiciones de elegibilidad.

LLI · durante 20 años

Crédito del impuesto sobre bienes inmuebles

Un crédito fiscal igual al impuesto sobre bienes inmuebles (taxe foncière), durante 20 años. No se trata de una exención.

Jeanbrun · durante el alquiler

Amortización deducible

Cada año, 3,5 % de 80 % del precio en el nivel intermedio, deducible de las rentas inmobiliarias, dentro del límite de 8 000 € al año y por unidad fiscal. Es una deducción, no una reducción del impuesto por el mismo importe.

Condiciones clave : SCI a IR (no compra a nombre propio para el LLI, no SCI a IS para el Jeanbrun); vivienda en un edificio colectivo (casas excluidas del Jeanbrun), situada en una zona elegible para el LLI; alquiler vacío como residencia principal, con alquileres e ingresos limitados; inquilino fuera de su unidad fiscal y fuera de ascendientes o allegados hasta el 2.º grado; 20 años de alquiler en las condiciones del LLI (el Jeanbrun solo exige 9: es el LLI quien fija el horizonte).

En la reventa, las amortizaciones deducidas reducen el precio de adquisición considerado para calcular la plusvalía.

Presentación con carácter informativo y pedagógico. La elegibilidad, el montaje y la combinación de las ventajas dependen de su situación y están sujetos a condiciones. No se garantiza ni se cuantifica aquí ningún rendimiento ni ventaja fiscal. Un asesor de JL HOME verifica su situación antes de cualquier compromiso.

El catálogo de JL HOME

Promociones LLI seleccionadas

El LLI es un dispositivo selectivo: menos programas que la media, pero dirigidos a zonas tensionadas.

593programas elegibles
7 800lotes elegibles
80 667 €precio de entrada
3zonas objetivo

Datos del catálogo de JL HOME (programas de obra nueva disponibles). Precio mediano observado: 249 333 €.

Comparativa

LLI, Jeanbrun, LMNP, BRS, PTZ: ¿qué marco?

Cada marco responde a un objetivo distinto. Comparativa objetiva: un asesor le orienta según su situación.

MarcoLógicaAlquilerCompromiso
LLITVA del 10 % en la compra + crédito fiscal igual al impuesto sobre bienes inmuebles (taxe foncière)Vacía o amueblada, residencia principal, con límite20 años de alquiler
JeanbrunAmortización deducida de los ingresos inmobiliariosNuda propiedad, residencia principal, con límites, edificio colectivo9 años de alquiler
LMNPAlquiler amueblado, tributación ligera de los alquileresAmuebladoSin duración impuesta
BRSDisociación del suelo (precio de compra reducido)Residencia principal (adquirente)Requisitos de ingresos
PTZPréstamo a tipo cero (financiación, no un régimen de alquiler)Residencia principal (adquirente)Conditions d'occupation

Por qué JL HOME

Un dispositivo exigente, verificado con usted

El LLI exige verificar la zona, la estructura (SCI), el compromiso a largo plazo y los topes de alquiler. Un asesor de JL HOME revisa estos puntos con usted antes de cualquier compromiso, comparando las promociones de varios promotores.

Preguntas frecuentes

Todo lo que hay que saber sobre el LLI en obra nueva

¿Qué es el LLI (alquiler intermedio)?
El LLI es un régimen fiscal que favorece la producción de viviendas de alquiler intermedio, principalmente en las zonas A bis, A y B1. El adquirente, obligatoriamente una persona jurídica, se beneficia de un TVA del 10 % y de un crédito fiscal igual a la taxe foncière durante 20 años. A cambio, la vivienda se alquila durante 20 años a hogares que cumplen los límites de recursos, con alquileres limitados.
¿Quién puede invertir en LLI y es necesaria una SCI?
Es necesario recurrir a una persona jurídica: el TVA reducido del 10 % está reservado a los adquirentes personas jurídicas. Así, una persona física puede invertir a través de una sociedad, por ejemplo una SCI familiar, pero no a título personal. La elección entre SCI a l'IR y SCI a l'IS cambia la fiscalidad de los alquileres y condiciona la acumulación con el dispositivo Jeanbrun: un asesor de JL HOME le hará un repaso con usted.
¿Qué zonas son elegibles para el LLI?
Principalmente las zonas A bis, A y B1, donde la demanda de alquiler es mayor. Algunos municipios fuera de estas zonas también pueden ser elegibles: municipios afectados por un proyecto industrial de interés nacional mayor, por una gran operación urbanística o por un convenio de revitalización de territorio, entre otros. La elegibilidad se verifica programa por programa.
¿Cuáles son los límites de alquiler en LLI?
Para los contratos firmados o renovados en 2026, el alquiler de una vivienda LLI alquilada sin amueblar no puede superar, al mes y sin cargas, 19,71 €/m² en la zona A bis, 14,64 €/m² en la zona A, 11,80 €/m² en la zona B1 y 10,26 €/m² en las zonas B2 y C, con un coeficiente que depende de la superficie. En alquiler amueblado se aplican topes fijados por decreto. Los topes se revisan cada año.
¿Cuál es la duración del compromiso en LLI?
La vivienda debe permanecer arrendada en las condiciones del LLI durante 20 años. Si el arrendamiento en esas condiciones termina antes, se debe el complemento de IVA. Una reventa no conlleva ese complemento a partir del año 11.º, sujeto a condiciones (antes del año 16.º, las cesiones no pueden afectar a más de la mitad de las viviendas). Se trata de una inversión patrimonial a largo plazo.
LLI o LMNP: ¿cuál es la diferencia?
El LMNP es el régimen del alquiler amueblado, que reduce la tributación de los alquileres, sin un periodo de compromiso impuesto. El LLI aporta un IVA del 10 % y un crédito fiscal igual al impuesto sobre bienes inmuebles (taxe foncière), a cambio de 20 años de alquiler con rentas limitadas y de una compra a través de una persona jurídica. La elección depende de su objetivo: un asesor le hace un balance con usted.
¿Se puede combinar el LLI con el dispositivo Jeanbrun?
Sí, con condiciones. Si la vivienda nueva la posee una SCI sujeta al impuesto sobre la renta, puede beneficiarse del IVA al 10 % y del crédito fiscal por la taxe foncière del LLI, así como de la deducción por amortización del dispositivo Jeanbrun (régimen del arrendador privado, vigente desde el 21 de febrero de 2026). Deben cumplirse todas las condiciones de ambos regímenes: edificio colectivo, zona elegible para el LLI, alquiler sin muebles con rentas e ingresos limitados y 20 años de alquiler en las condiciones del LLI. En la reventa, las amortizaciones deducidas se tienen en cuenta en el cálculo de la plusvalía. Un asesor de JL HOME verifica su caso antes de cualquier compromiso: no se garantiza ni se cuantifica de antemano ninguna ganancia.

Fuentes oficiales

Fuentes consultadas el · Página actualizada el

Su proyecto

Compruebe su elegibilidad LLI con un asesor

Su proyecto comienza aquí

¿Y si este año fuera la adecuada ?

Díganos qué busca. Un asesor de JL HOME hace balance de su presupuesto y le presenta los programas de obra nueva que se ajustan a su proyecto, comparados vivienda por vivienda.

O llame al 06 38 76 14 85 o escriba a WhatsApp

  • Selección comparadaLas viviendas que se ajustan a su proyecto, una junto a otra.
  • Asesor dedicadoUn interlocutor único de principio a fin.
  • Multi-promoteursLas promociones de numerosos promotores, en toda Francia.
Un asesor de JL HOMEUn asesorLlamarQue me llamen