

Bij aankoop
De prijs inclusief belastingen van de woning en bijbehorende ruimten, lagere notariskosten (ongeveer 2 tot 3 % van de prijs bij nieuwbouw), dossier- en garantiekosten van de lening en meubels als u gemeubileerd verhuurt.
Bruto rendement, netto rendement, liquiditeit vóór belasting: JL HOME selecteert en vergelijkt nieuwbouwwoningen die geschikt zijn voor verhuur, legt u de mogelijke regelingen uit en begeleidt u tot de sleuteloverdracht.
Voor wie
Wijzig de prijs, de huur, de lasten of het krediet: het schema berekent de drie cijfers die tellen opnieuw, vóór belasting. De beginwaarden vormen een aanpasbaar voorbeeld, geen woning uit de catalogus.
Nadat de lasten zijn betaald, dekken de huurinkomsten 52 % van het krediet. Er blijft 585 € maandelijks in te vullen: dit is uw spaarinspanning, vóór belasting.
Prijs inclusief alle belastingen
Exclusief kosten
Per jaar: mede-eigendom, onroerende voorheffing, verzekering niet-bewonende eigenaar
Elk jaar maanden zonder huurder
Aandeel in de prijs, soit 22 000 €
Vaste rente, excl. verzekering
In jaren
Verlaagde notariskosten voor nieuwbouw, in % van de prijs, soit 5 500 €
In % van de ontvangen huur, 0 als u zelf beheert
Per jaar, in % van het geleende kapitaal
Vóór belasting. De belasting hangt af van het gekozen regime (LMNP, Jeanbrun, LLI…) en van uw situatie: ze kan de maandelijkse inspanning verlichten of verzwaren. Uw adviseur bestudeert dit samen met u aan de hand van echte woningen.
De prijs inclusief belastingen van de woning en bijbehorende ruimten, lagere notariskosten (ongeveer 2 tot 3 % van de prijs bij nieuwbouw), dossier- en garantiekosten van de lening en meubels als u gemeubileerd verhuurt.
De betaling volgt de voortgang van de bouw, volgens een wettelijk geregelde betalingsschema. Over reeds gestorte bedragen lopen tussentijdse intresten, en er komt geen huur binnen vóór de sleuteloverdracht.
De niet-verhaalbare mede-eigendomslasten, de onroerendezaakbelasting, de verzekering van niet-bewonende eigenaar, het beheer als u dat toevertrouwt, de boekhouding onder het reële regime en het onderhoud.
De meerwaarde volgt de regels van elk regime. Bij LMNP met werkelijke kosten worden sinds 2025 de afgetrokken afschrijvingen in beginsel van de aankoopprijs afgetrokken. Vroegtijdig uitstappen uit een regeling kan het behaalde voordeel doen verliezen.
Een regeling verandert de belasting en de verplichtingen, niet de kwaliteit van de woning: de ligging en de huur die werkelijk haalbaar is, gaan vóór het belastingvoordeel. Hieronder vindt u de belangrijkste kaders voor een nieuwbouwwoning, met hun essentiële voorwaarden.
U verhuurt gemeubileerd. Bij het regime op basis van werkelijke kosten verminderen de lasten en afschrijving van de woning (exclusief grond) het belastbare inkomen; bij micro-BIC geldt een forfaitaire aftrek van 50 %. De status blijft niet-professioneel zolang de jaarlijkse ontvangsten onder 23.000 € of onder de overige arbeidsinkomsten van het huishouden blijven.
Meer informatie : LMNPEen nieuwbouwappartement in een meergezinsgebouw, minstens 9 jaar ongemeubileerd verhuurd als hoofdverblijf, met huur- en inkomensgrenzen. Jaarlijks wordt 3,5 tot 5,5 % van 80 % van de prijs afgetrokken van de vastgoedinkomsten, tot 8.000 tot 12.000 € per jaar afhankelijk van het huurniveau.
Meer informatie : Jeanbrun (statuut van de particuliere verhuurder)Een btw van 10% in plaats van 20% bij aankoop, voorbehouden aan rechtspersonen (bijvoorbeeld een SCI). De woning, vooral gelegen in zone A bis, A of B1, wordt als hoofdverblijf verhuurd tegen geplafonneerde huurprijzen en inkomens gedurende 20 jaar.
Meer informatie : LLIU koopt de blote eigendom tegen een voor het project vastgestelde prijs; een verhuurder bezit het vruchtgebruik en ontvangt de huur gedurende een bepaalde periode. U ontvangt in die periode geen huur en krijgt de volle eigendom terug op het in het contract vastgestelde tijdstip.
Meer informatie : Blote eigendomAfhankelijk van uw project en uw situatie kunnen bepaalde regelingen wel of niet van toepassing zijn. Uw adviseur van JL HOME bespreekt dit met u.
Enkele geselecteerde residenties voor verhuur, elk met een referentiewoning. Of u voor een regeling in aanmerking komt, wordt per woning met uw adviseur gecontroleerd.
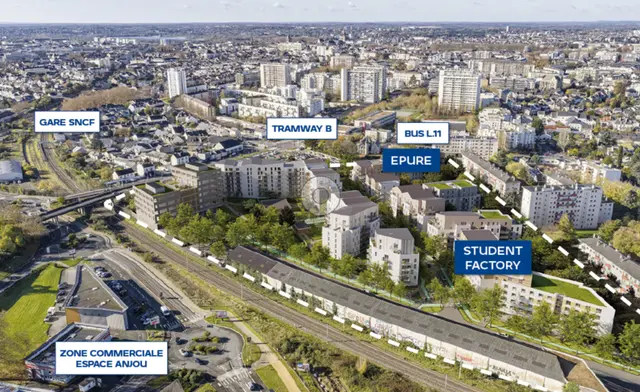 Beeld van de residentie · niet-contractueel
Belegging in beheerde residentie: de woning wordt verhuurd aan een exploitant. De mogelijkheden voor persoonlijk gebruik hangen af van het huurcontract, na te gaan vóór de aankoop.
Geplande oplevering 2e kwartaal 2029
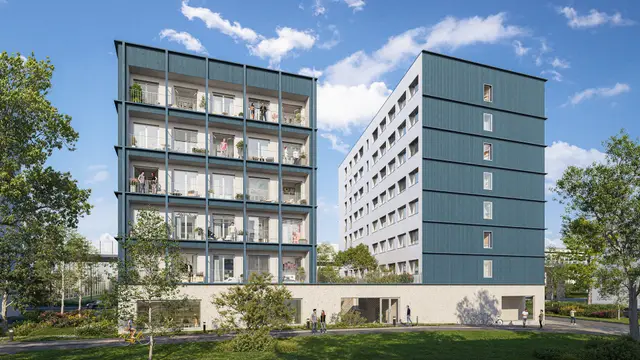 Beeld van de residentie · niet-contractueel
Belegging in beheerde residentie: de woning wordt verhuurd aan een exploitant. De mogelijkheden voor persoonlijk gebruik hangen af van het huurcontract, na te gaan vóór de aankoop.
Geplande oplevering 2e kwartaal 2029
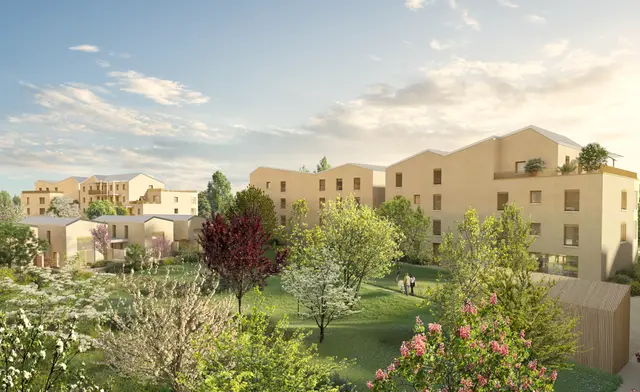 Beeld van de residentie · niet-contractueel
PTZ mogelijk voor deze woning: hoofdverblijf, onder voorwaarde van inkomen, eerste aankoop en goedkeuring van de bank.
Geplande oplevering 4e kwartaal 2026
Het brutorendement (jaarhuur gedeeld door de prijs) dient om twee woningen snel te vergelijken. Het nettorendement trekt leegstand en lasten af en telt de aankoopkosten bij de prijs op: het komt dichter bij de werkelijkheid. Voor uw budget blijft het beslissende cijfer de maandelijkse kasstroom, dus wat er overblijft of wat u moet bijleggen zodra het krediet is afgelost, vóór belasting.
Nieuwbouw biedt een woning die aan de huidige normen voldoet, lagere notariskosten en de garanties van parfait achèvement, biennale en décennale (volmaakte afwerking, tweejarige en tienjarige aansprakelijkheid). Daar staat tegenover dat de prijs per vierkante meter vaak hoger ligt dan bij bestaande bouw en dat de huurinkomsten pas bij oplevering beginnen.
Alles hangt af van het beoogde verhuurtype (gemeubileerd of ongemeubileerd), uw belastingsituatie, de periode waarvoor u zich kunt verbinden en de woning zelf. Uw adviseur vergelijkt de opties op basis van echte woningen; voor uw persoonlijke belastingsituatie blijft het advies van een accountant of belastingadviseur nuttig.
Niet altijd, maar banken vragen vaak om minstens de aankoopkosten te dekken. Een hogere inbreng verlaagt de maandlast en dus de maandelijkse inspanning: test dit in het schema op deze pagina. JL HOME begeleidt de aankoop van de woning en is geen kredietbemiddelaar: de lening wordt onderhandeld met de bank van uw keuze.
JL HOME is een makelaar in nieuwbouw, houder van de beroepskaart T. De honoraria zijn voor rekening van de promotor, zoals vermeld in de wettelijke vermelding onderaan de pagina. Onze rol: woningen selecteren en vergelijken, de cijfers ervan toelichten en u begeleiden tot de sleuteloverdracht.
Een adviseur van JL HOME selecteert samen met u woningen die bij uw project passen, maakt deze berekening opnieuw met de werkelijke cijfers en legt u de mogelijke regeling uit.
Met een adviseur de situatie bespreken