

Niets te renoveren
U trekt in een afgewerkte woning die voldoet aan de huidige normen, zonder werkbudget te moeten voorzien.
JL HOME vergelijkt voor u nieuwbouwprogramma's door heel Frankrijk en begeleidt u bij elke stap: budget, keuze van de woning, reservering, ondertekening en oplevering.
Voor wie
Hoe het werkt
Bij elke stap weet u wat u moet doen en wat uw adviseur van JL HOME op zich neemt.
Stap 1 op 5
ReferentieHet totale budget omvat de prijs van de woning, de notariskosten en de kosten van de lening.
Stap 2 op 5
Stap 3 op 5
ReferentieVolgens het reserveringscontract is een waarborgsom voorzien; daarna beschikt u over 10 dagen herroepingsrecht na de kennisgeving ervan.
Stap 4 op 5
ReferentieJL HOME is geen kredietbemiddelaar: uw lening wordt onderhandeld tussen u en uw bank of uw makelaar.
Stap 5 op 5
ReferentieBij nieuwbouw zijn de notariskosten lager: ongeveer 2 tot 3 % van de prijs.
U gaat in uw eigen tempo verder, met een adviseur van JL HOME aan uw zijde tot de sleuteloverdracht.
Bekijk woningen om in te wonenU trekt in een afgewerkte woning die voldoet aan de huidige normen, zonder werkbudget te moeten voorzien.
De financiële voltooiingsgarantie beschermt uw aankoop tijdens de bouw; na de oplevering nemen de garantie op volledige afwerking, de tweejarige en de tienjarige garantie het over.
Nieuwbouwwoningen volgen de geldende milieuregelgeving (RE2020 voor recente vergunningen): versterkte isolatie, lagere verwarmingsbehoefte.
JL HOME vergelijkt de programma's van talrijke ontwikkelaars en presenteert u de woningen die bij uw project passen, met duidelijke informatie.
Afhankelijk van uw situatie en de gekozen woning kunnen meerdere regelingen uw aankoop verlichten. Uw adviseur gaat samen met u na welke daarvan van toepassing zijn.
Een renteloze lening die een deel van uw nieuwe hoofdverblijf financiert, als u de afgelopen twee jaar geen eigenaar van uw hoofdverblijf bent geweest, onder inkomensgrenzen.
Meer informatie : Renteloos lening (PTZ)In bepaalde wijken in stedelijke vernieuwing of in de nabijheid ervan kan een nieuwbouwwoning die gekocht wordt om erin te wonen, een btw van 5,5 % in plaats van 20 % genieten, onder inkomensplafonds.
Meer informatie : TVA verlaagd tot 5,5 %Bij nieuwbouw bedragen de notariskosten ongeveer 2 tot 3% van de prijs, tegenover ongeveer 7,5 tot 8,5% bij bestaande bouw.
Meer informatie : Verlaagde notariskostenMet het BRS kunt u de woning aankopen tegen een beheerste prijs; de grond blijft eigendom van een solidair grondorganisme, onder inkomensplafonds.
Meer informatie : Bail réel solidaire (BRS)Afhankelijk van uw project en uw situatie kunnen bepaalde regelingen wel of niet van toepassing zijn. Uw adviseur van JL HOME bespreekt dit met u.
Uw woning kiezen
De zoekopdracht start met een stad en een budget en wordt vervolgens beperkt tot één specifieke woning: de verdieping, de plattegrond, de prijs.
Stad of wijk, budget, aantal kamers, buitenruimte, opleveringsdatum: de zoekopdracht houdt alleen de residenties over die minstens één overeenkomstige beschikbare woning hebben.
U zet de residenties die u aanspreken opzij en vergelijkt ze naast elkaar: prijs, oppervlakte, verdieping, buitenruimte, aangekondigde oplevering.
In elke residentie worden de beschikbare woningen één voor één weergegeven, met hun type, oppervlakte, verdieping en prijs. U kiest de uwe.
De prijs wordt getoond met het bijbehorende btw-regime. Het plan wordt op de fiche geopend zodra de projectontwikkelaar het heeft gepubliceerd; anders vraagt uw adviseur het bij de projectontwikkelaar op. De verlaagde notariskosten voor nieuwbouw komen daarbovenop: ongeveer 2 tot 3 % van de prijs.
Illustratie van de site. De residenties en getoonde woningen komen uit de huidige selectie.
Enkele residenties uit de selectie, elk met een referentiewoning. Vraagt u bij uw adviseur naar de plannen van de woningen die u interesseren.
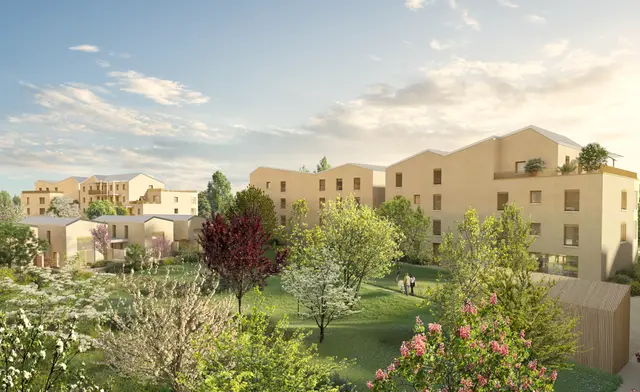 Beeld van de residentie · niet-contractueel
PTZ mogelijk voor deze woning: hoofdverblijf, onder voorwaarde van inkomen, eerste aankoop en goedkeuring van de bank.
Geplande oplevering 4e kwartaal 2026
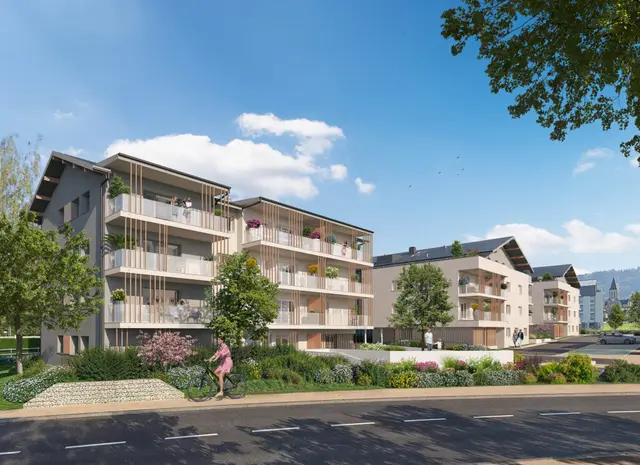 Beeld van de residentie · niet-contractueel
PTZ mogelijk voor deze woning: hoofdverblijf, onder voorwaarde van inkomen, eerste aankoop en goedkeuring van de bank.
Geplande oplevering 1e kwartaal 2029
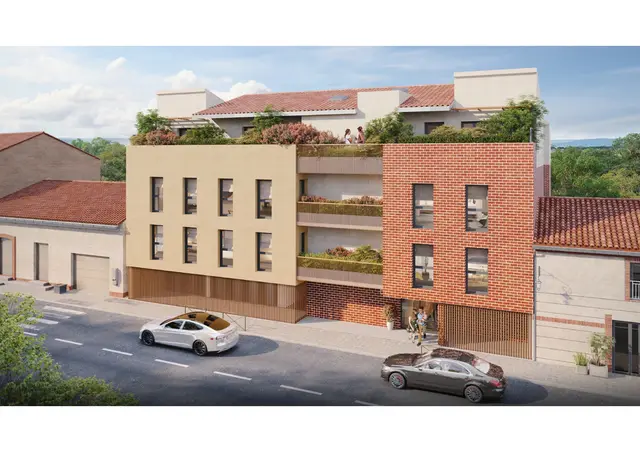 Beeld van de residentie · niet-contractueel
PTZ mogelijk voor deze woning: hoofdverblijf, onder voorwaarde van inkomen, eerste aankoop en goedkeuring van de bank.
Geplande oplevering 4e kwartaal 2027
*Aanbieding SM Promotion, onder voorwaarden en zolang de betrokken woningen beschikbaar zijn.
Niet altijd. Banken vragen vaak een inbreng die minstens de notariskosten en waarborgkosten dekt, maar elk dossier wordt individueel beoordeeld. Als u er recht op heeft, kan het PTZ uw financiering aanvullen. Het niveau van de inbreng bespreekt u met uw bank of kredietbemiddelaar.
Bij verkoop in de staat van toekomstige voltooiing (VEFA) betaalt u de prijs in fasen, naarmate de bouw vordert, volgens een betalingsschema dat door de wet is vastgelegd: maximaal 35 % bij voltooiing van de fundering, 70 % bij het waterdicht zijn van het gebouw, 95 % bij voltooiing en het saldo bij de sleuteloverdracht.
Tijdens de bouw garandeert de financiële afwerkingsgarantie dat de woning wordt voltooid. Na oplevering dekken de garantie van volmaakte afwerking (1 jaar), de tweejaarlijkse garantie (2 jaar) en de tienjarige aansprakelijkheid (10 jaar) gebreken naargelang hun aard.
Nee. JL HOME is geen kredietbemiddelaar: uw lening wordt onderhandeld met uw bank of uw makelaar. Uw adviseur bezorgt u de documenten van het programma die zij nodig hebben.
JL HOME wordt vergoed door de promotor van het programma dat u koopt: zijn honoraria worden door de promotor gedragen. Ons werk bestaat uit het vergelijken van programma's, het voorstellen van woningen die bij uw project passen, en u begeleiden tot de sleuteloverdracht.
Ja. De selectie omvat nieuwbouwprogramma's in vele steden in Frankrijk, en uw adviseur wijst u de programma's aan die bij uw project passen.
Een adviseur van JL HOME bespreekt met u uw budget, de mogelijke subsidies en de woningen die bij u passen.
Met een adviseur spreken