Aller au contenu
LLI · Neuf 2026

LLI : investir dans le neuf en zone tendue, avec une TVA à 10 %

Le logement locatif intermédiaire permet d'acheter un logement neuf avec une TVA à 10 % et de compenser la taxe foncière par un crédit d'impôt, via une personne morale et en contrepartie de 20 ans de location à loyers plafonnés. JL HOME vérifie votre éligibilité avec vous.

  • TVA 10 % (sous conditions)
  • Crédit d'impôt taxe foncière 20 ans
  • Surtout zones A bis · A · B1
  • Conseiller dédié

La sélection JL HOME

Des logements à étudier pour votre projet

LLI

Sélection fondée sur les informations du promoteur. Les conditions du dispositif et le prix applicable sont à vérifier pour votre projet.

Un exemple de logement disponible par résidence. Ouvrez une fiche pour retrouver le lot présenté et ses conditions de prix.

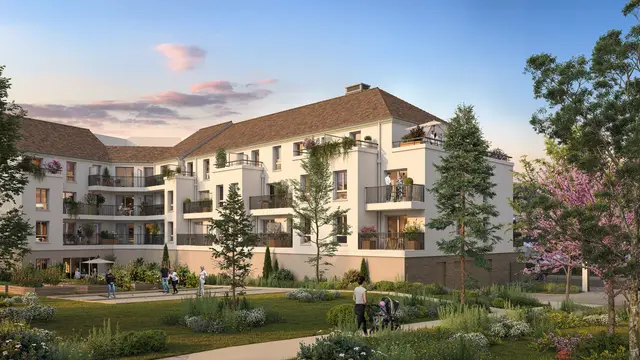
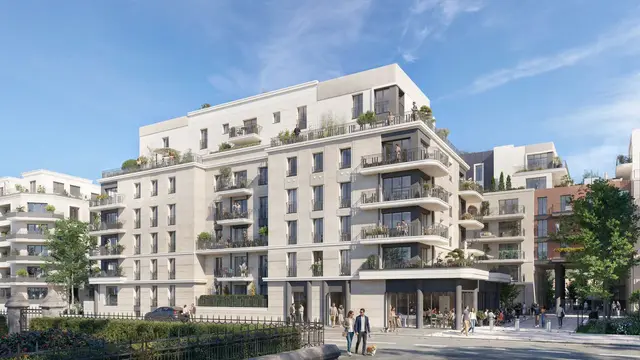
Visuel de la résidence à venir
Offre promoteur en cours*Offre Bouygues Immobilier · jusqu’au 30/11
SAINT-PRIEST 69800

Résidence JEAN BOUIN

155 833 €LLI TVA 10 %

Prix réservé à l’investissement locatif, sous conditions.

Logement réf. 01H102
1 pièce (T1) · 29,85 m²
Étage
1er étage
Atouts
Orientation Sud
Aperçu du plan du logement 01H102Aperçu de l’agencementDemandez le plan complet de ce logement.

Livraison prévue 3ᵉ trim. 2028

*Offre Bouygues Immobilier, sous conditions et dans la limite des logements disponibles, jusqu’au 30/11/2026.

Canopée, visuel 1Visuel de la résidence · non contractuel
Offre promoteur en cours*Offre Quartus · jusqu’au 30/11
Saint-vincent-de-tyrosse 40

Canopée

170 500 €LLI TVA 10 %

Prix réservé à l’investissement locatif, sous conditions.

Logement réf. 09H006
2 pièces (T2) · 41,78 m²
Étage
Rez-de-chaussée
Extérieur
Terrasse 7,35 m²
Atouts
Orientation Nord

Livraison prévue 4ᵉ trim. 2028

*Offre Quartus, sous conditions et dans la limite des logements disponibles, jusqu’au 30/11/2026.

Le Saint-Laurent, visuel 1Visuel de la résidence · non contractuel
Offre promoteur en cours*Offre Icade Immobilier
LATTES 34970

Le Saint-Laurent

169 600 €LLI TVA 10 %

Prix réservé à l’investissement locatif, sous conditions.

Logement réf. B101
Studio · 27,99 m²
Étage
1er étage
Aperçu du plan du logement B101Aperçu de l’agencementDemandez le plan complet de ce logement.

Livraison prévue 4ᵉ trim. 2028

Programme proposé pour investir. Les conditions de location et d’occupation sont à vérifier avant l’achat.

*Offre Icade Immobilier, sous conditions et dans la limite des logements disponibles.

En bref

Le LLI (logement locatif intermédiaire) est un cadre d'investissement dans le neuf, principalement en zones A bis, A et B1. L'acquéreur, obligatoirement une personne morale (une SCI par exemple), bénéficie d'une TVA à 10 % (sous conditions) et d'un crédit d'impôt égal à la taxe foncière pendant 20 ans, en échange de 20 ans de location à loyers et ressources plafonnés.

Pourquoi le LLI

Un cadre pour investir en zone tendue

Acquisition allégée

Une TVA à 10 %

Le logement s'achète avec une TVA à 10 % au lieu de 20 %, sous conditions d'éligibilité. À prix hors taxes identique, le prix TTC baisse d'environ 8 %, et non de 10 %.

Sécurité locative

Une cible locative très large

Le logement intermédiaire vise les ménages « trop aisés pour le social, trop justes pour le libre », soit une demande locative large en zone tendue.

Taxe foncière compensée

Un crédit d’impôt égal à la taxe foncière

La taxe foncière reste due, mais une créance d'impôt du même montant est accordée pendant 20 ans (logements achevés depuis 2023). Ce n'est pas une exonération.

Comment ça marche

Les 4 conditions du LLI

1

Un bien neuf en zone éligible

Un logement neuf ou en VEFA, situé principalement en zone A bis, A ou B1, ou dans certaines communes hors de ces zones. Le programme doit aussi respecter une condition de mixité avec des logements sociaux, que le promoteur garantit.

2

Via une personne morale

La TVA à 10 % est réservée aux acquéreurs personnes morales : un particulier passe par une société, par exemple une SCI familiale. L'achat en nom propre n'y ouvre pas droit.

3

20 ans de location

Le logement doit rester loué dans les conditions du LLI pendant 20 ans. Sinon, le complément de TVA est dû ; une revente n'y échappe qu'à partir de la 11e année, sous conditions.

4

Loyers et ressources plafonnés

Location en résidence principale, nue ou meublée, à des ménages sous plafonds de ressources, avec des loyers plafonnés par zone et révisés selon l'IRL.

⚠️ La location dans les conditions du LLI engage pendant 20 ans : c'est un placement patrimonial de long terme, à intégrer dans votre stratégie avant de vous engager.

Zones & plafonds

Plafonds de loyer 2026 par zone

Le LLI vise d'abord les zones A bis, A et B1 ; certaines communes hors de ces zones sont aussi éligibles. Pour une location nue, le loyer est plafonné par zone, en euros par mètre carré et par mois (hors charges), avec un coefficient qui dépend de la surface, puis révisé selon l'IRL.

ZonePlafond de loyer (€/m²/mois)Éligible LLI
A bis19,71 €Oui (zone tendue)
A14,64 €Oui (zone tendue)
B111,80 €Oui (zone tendue)
B2 et C10,26 €Seulement certaines communes

Plafonds des baux conclus ou renouvelés en 2026 (€/m²/mois, hors charges, avant coefficient de surface), identiques à ceux du niveau intermédiaire du dispositif Jeanbrun. Source : BOFiP, BOI-BAREME-000017.

Avantages

Les avantages fiscaux du LLI

TVA à 10 %

Sous conditions, l'acquisition supporte une TVA à 10 % au lieu de 20 %. À prix hors taxes identique, cela représente environ 8 % de moins sur le prix TTC.

Crédit d’impôt taxe foncière

Une créance d'impôt égale à la taxe foncière, pendant 20 ans. La taxe est payée puis compensée : ce n'est pas une exonération.

Revenus fonciers

Détenu par une SCI à l'IR et loué nu, le bien relève des revenus fonciers : charges déductibles et déficit foncier selon le droit commun. En SCI à l'IS, les loyers relèvent de l'impôt sur les sociétés.

Loyers indexés IRL

Les loyers plafonnés sont révisés selon l'indice de référence des loyers (IRL).

En revenus fonciers, le déficit foncier est imputable sur le revenu global dans la limite de 10 700 € par an (hors intérêts d'emprunt, droit commun), porté à 21 400 € pour certains travaux de rénovation énergétique payés jusqu'au 31 décembre 2027. Avantages présentés à titre informatif, sous conditions d'éligibilité : aucun gain n'est chiffré ni garanti.

Aller plus loin

LLI + Jeanbrun : cumuler les deux sur un même logement, sous conditions

Un particulier accède au LLI par une personne morale, par exemple une SCI familiale. Si cette SCI est à l'impôt sur le revenu, le même logement neuf peut aussi relever du dispositif Jeanbrun (statut du bailleur privé, en vigueur depuis le 21 février 2026), qui permet de déduire un amortissement des revenus fonciers. Les textes n'excluent pas ce cumul, mais il suppose de respecter en même temps toutes les conditions des deux régimes.

LLI · à l'achat

TVA à 10 %

Une TVA à 10 % au lieu de 20 % à l'acquisition, sous conditions d'éligibilité.

LLI · pendant 20 ans

Crédit d’impôt taxe foncière

Une créance d'impôt égale à la taxe foncière, pendant 20 ans. Ce n'est pas une exonération.

Jeanbrun · pendant la location

Amortissement déductible

Chaque année, 3,5 % de 80 % du prix au niveau intermédiaire, déduits des revenus fonciers, dans la limite de 8 000 € par an et par foyer fiscal. C'est une déduction, pas une réduction d'impôt du même montant.

Conditions clés : SCI à l'IR (pas d'achat en nom propre pour le LLI, pas de SCI à l'IS pour le Jeanbrun) ; logement dans un immeuble collectif (maisons exclues du Jeanbrun), situé dans une zone éligible au LLI ; location nue en résidence principale, à loyers et ressources plafonnés ; locataire hors de votre foyer fiscal et hors parents ou alliés jusqu'au 2e degré ; 20 ans de location dans les conditions du LLI (le Jeanbrun seul en exige 9 : c'est le LLI qui fixe l'horizon).

À la revente, les amortissements déduits viennent réduire le prix d'acquisition retenu pour calculer la plus-value.

Présentation à titre informatif et pédagogique. L'éligibilité, le montage et la combinaison des avantages dépendent de votre situation et sont soumis à conditions. Aucun rendement ni gain fiscal n'est garanti ni chiffré ici. Un conseiller JL HOME vérifie votre situation avant tout engagement.

Le catalogue JL HOME

Des programmes LLI sélectionnés

Le LLI est un dispositif sélectif : moins de programmes que la moyenne, mais ciblés sur les zones tendues.

415programmes éligibles
5 678lots éligibles
77 917 €prix d’entrée
3zones ciblées

Données du catalogue JL HOME (programmes neufs disponibles). Prix médian observé : 244 750 €.

Comparatif

LLI, Jeanbrun, LMNP, BRS, PTZ : quel cadre ?

Chaque cadre répond à un objectif différent. Comparatif factuel : un conseiller vous oriente selon votre situation.

CadreLogiqueLocationEngagement
LLITVA 10 % à l'achat + crédit d'impôt égal à la taxe foncièreNue ou meublée, résidence principale, plafonnée20 ans de location
JeanbrunAmortissement déduit des revenus fonciersNue, résidence principale, plafonnée, immeuble collectif9 ans de location
LMNPLocation meublée, imposition des loyers allégéeMeubléAucune durée imposée
BRSDissociation du foncier (prix d'achat réduit)Résidence principale (accédant)Conditions de ressources
PTZPrêt à taux zéro (financement, pas un cadre locatif)Résidence principale (accédant)Conditions d'occupation

Pourquoi JL HOME

Un dispositif exigeant, vérifié avec vous

Le LLI demande de vérifier la zone, le montage (SCI), l'engagement de long terme et les plafonds de loyer. Un conseiller JL HOME fait ce point avec vous avant tout engagement, en comparant les programmes de plusieurs promoteurs.

Questions fréquentes

Tout savoir sur le LLI dans le neuf

Qu’est-ce que le LLI (logement locatif intermédiaire) ?
Le LLI est un régime fiscal qui favorise la production de logements à loyer intermédiaire, principalement en zones A bis, A et B1. L'acquéreur, obligatoirement une personne morale, bénéficie d'une TVA à 10 % et d'un crédit d'impôt égal à la taxe foncière pendant 20 ans. En contrepartie, le logement est loué pendant 20 ans à des ménages sous plafonds de ressources, avec des loyers plafonnés.
Qui peut investir en LLI et faut-il une SCI ?
Il faut passer par une personne morale : la TVA à 10 % est réservée aux acquéreurs personnes morales. Un particulier peut donc investir via une société, par exemple une SCI familiale, mais pas en nom propre. Le choix entre SCI à l'IR et SCI à l'IS change la fiscalité des loyers et conditionne le cumul avec le dispositif Jeanbrun : un conseiller JL HOME fait le point avec vous.
Quelles sont les zones éligibles au LLI ?
Principalement les zones A bis, A et B1, où la demande locative est la plus forte. Certaines communes hors de ces zones sont aussi éligibles : communes concernées par un projet industriel d'intérêt national majeur, par une grande opération d'urbanisme ou par une convention de revitalisation de territoire, notamment. L'éligibilité se vérifie programme par programme.
Quels sont les plafonds de loyer en LLI ?
Pour les baux conclus ou renouvelés en 2026, le loyer d'un logement LLI loué nu ne peut pas dépasser, par mois et hors charges, 19,71 €/m² en zone A bis, 14,64 €/m² en zone A, 11,80 €/m² en zone B1 et 10,26 €/m² en zones B2 et C, avec un coefficient qui dépend de la surface. En location meublée, des plafonds fixés par décret s'appliquent. Les plafonds sont révisés chaque année.
Quelle est la durée d’engagement en LLI ?
Le logement doit rester loué dans les conditions du LLI pendant 20 ans. Si la location dans ces conditions s'arrête avant, le complément de TVA est dû. Une revente n'entraîne pas ce complément à partir de la 11e année, sous conditions (avant la 16e année, les cessions ne peuvent pas porter sur plus de la moitié des logements). C'est un placement patrimonial de long terme.
LLI ou LMNP : quelle différence ?
Le LMNP est le régime de la location meublée, qui allège l'imposition des loyers, sans durée d'engagement imposée. Le LLI apporte une TVA à 10 % et un crédit d'impôt égal à la taxe foncière, en échange de 20 ans de location à loyers plafonnés et d'un achat via une personne morale. Le choix dépend de votre objectif : un conseiller fait le point avec vous.
Peut-on cumuler le LLI et le dispositif Jeanbrun ?
Oui, sous conditions. Détenu par une SCI à l'impôt sur le revenu, un même logement neuf peut bénéficier de la TVA à 10 % et du crédit d'impôt taxe foncière du LLI, et de la déduction au titre de l'amortissement du dispositif Jeanbrun (statut du bailleur privé, en vigueur depuis le 21 février 2026). Il faut respecter toutes les conditions des deux régimes : immeuble collectif, zone éligible au LLI, location nue à loyers et ressources plafonnés, et 20 ans de location dans les conditions du LLI. À la revente, les amortissements déduits sont pris en compte dans le calcul de la plus-value. Un conseiller JL HOME vérifie votre cas avant tout engagement : aucun gain n'est garanti ni chiffré d'avance.

Sources officielles

Sources consultées le · Page mise à jour le

Votre projet

Vérifiez votre éligibilité LLI avec un conseiller

Votre projet commence ici

Et si cette année était la bonne ?

Dites-nous ce que vous cherchez. Un conseiller JL HOME fait le point sur votre budget, puis vous présente les programmes neufs qui correspondent à votre projet, comparés logement par logement.

Ou appelez le 06 38 76 14 85 ou écrivez sur WhatsApp

  • Sélection comparéeLes logements qui correspondent à votre projet, côte à côte.
  • Conseiller dédiéUn interlocuteur unique de A à Z.
  • Multi-promoteursLes programmes de nombreux promoteurs, partout en France.
Un conseiller JL HOMEUn conseillerAppelerÊtre rappelé