Ir para o conteúdo
LLI · Novo 2026

LLI: investir em imóvel novo em zona tensa, com IVA a 10 %

O alojamento intermédio para arrendamento permite comprar um imóvel novo com IVA a 10 % e compensar o imposto predial através de um crédito fiscal, por intermédio de uma pessoa coletiva e em contrapartida de 20 anos de arrendamento com rendas limitadas. A JL HOME verifica consigo a sua elegibilidade.

  • IVA 10 % (sob condições)
  • Crédito de imposto sobre o imóvel a 20 anos
  • Sobretudo zonas A bis · A · B1
  • Consultor dedicado

A seleção JL HOME

Imóveis a estudar para o seu projeto

LLI

Seleção baseada nas informações do promotor. As condições do dispositivo e o preço aplicável devem ser verificados para o seu projeto.

Um exemplo de alojamento disponível por residência. Abra uma ficha para consultar o lote apresentado e as suas condições de preço.

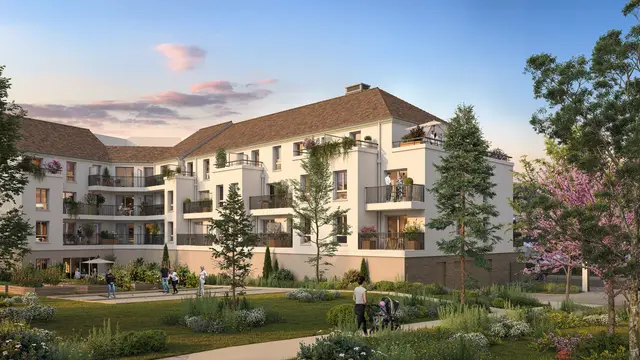
Evidence, visuel 1Imagem da residência · não contratual
Oferta do promotor em curso*Oferta Bouygues Immobilier
VILLENEUVE-LA-GARENNE 92390

Evidence

176 917 €LLI IVA 10 %

Preço reservado ao investimento para arrendamento, sob condições.

Imóvel ref. 01G-005
1 divisão principal (T1, classificação francesa) · 30,67 m²
Piso
Rés do chão
Vantagens
Orientação Este
Pré-visualização da planta da habitação 01G-005Vista da disposição interiorPeça o plano completo desta habitação.

Entrega prevista 1.º trimestre de 2029

*Oferta Bouygues Immobilier, sujeita a condições e dentro do limite das habitações disponíveis.
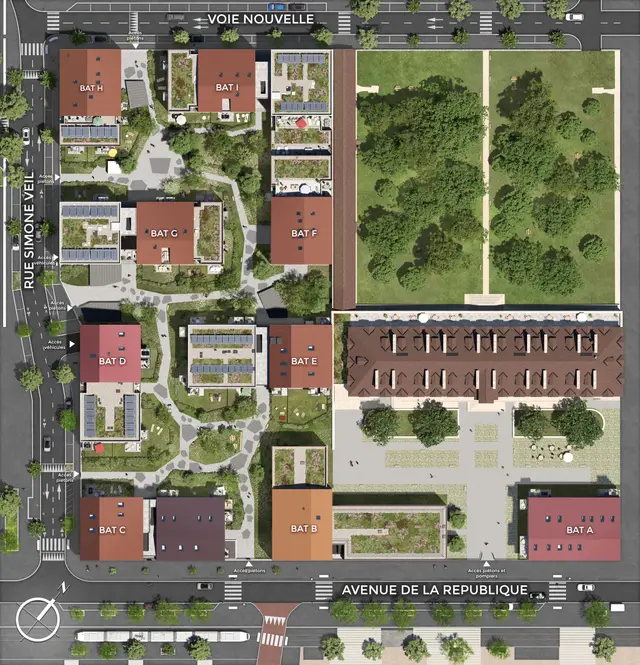
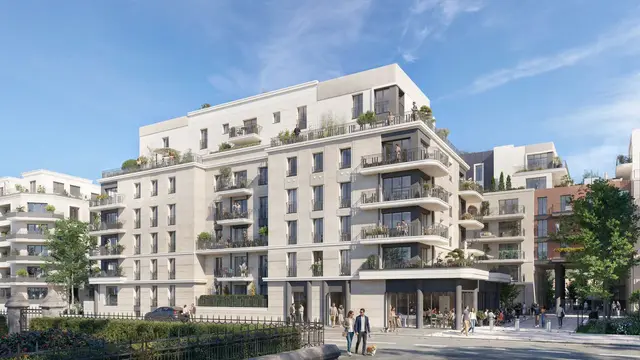
Beau Chemin, visuel 1Imagem da residência · não contratual
Novo
NANTERRE 92000

Beau Chemin

269 647 €LLI IVA 10 %

Preço reservado ao investimento para arrendamento, sob condições.

Imóvel ref. A001
1 divisão principal (T1, classificação francesa) · 42,1 m²
Piso
Rés do chão
Exterior
Loggia 6,18 m²
Vantagens
Orientação Sudoeste · Estacionamento, Ref. 83
Pré-visualização da planta da habitação A001Vista da disposição interiorPeça o plano completo desta habitação.

Entrega prevista 2.º trimestre de 2028

Em resumo

O LLI (alojamento intermédio para arrendamento) é um enquadramento de investimento no novo, sobretudo em zonas A bis, A e B1. O adquirente, obrigatoriamente um pessoa coletiva (uma SCI, por exemplo), beneficia de um IVA a 10 % (sujeito a condições) e de um crédito fiscal igual ao imposto predial durante 20 anos, em troca de 20 anos de arrendamento a rendas e recursos limitados.

Porquê o LLI

Um quadro para investir em zona tensa

Aquisição simplificada

Um IVA de 10 %

O alojamento adquire-se com IVA a 10 % em vez de 20 %, sob condições de elegibilidade. A preço sem impostos idêntico, o preço com impostos desce cerca de 8 %, e não 10 %.

Segurança no arrendamento

Um público-alvo de arrendamento muito amplo

O arrendamento intermédio visa os agregados « demasiado abastados para o social, demasiado justos para o livre », ou seja, uma procura de arrendamento ampla em zonas de forte pressão.

Imposto predial compensado

Um crédito fiscal igual ao imposto predial

O imposto predial continua devido, mas é concedido um crédito de imposto do mesmo montante durante 20 anos (alojamentos concluídos desde 2023). Não se trata de uma isenção.

Como funciona

As 4 condições do LLI

1

Um imóvel novo em zona elegível

Um alojamento novo ou em VEFA, situado principalmente na zona A bis, A ou B1, ou em certas localidades fora destas zonas. O programa deve também respeitar uma condição de misturas com habitação social, que o promotor garante.

2

Através de uma pessoa coletiva

O IVA a 10 % está reservado a adquirentes pessoas coletivas: uma pessoa singular passa por uma sociedade, por exemplo uma SCI familiar. A compra em nome próprio não dá direito a esse benefício.

3

20 anos de arrendamento

O imóvel deve permanecer arrendado nas condições do LLI durante 20 anos. Caso contrário, é devido o complemento de IVA; uma revenda só escapa a partir do 11.º ano, sob condições.

4

Rendas e recursos limitados

Arrendamento como residência principal, mobilado ou não, a agregados sob tetos de recursos, com rendas limitadas por zona e revistas segundo o IRL.

⚠️ A locação nas condições do LLI vincula durante 20 anos : trata-se de uma aplicação patrimonial de longo prazo, a integrar na sua estratégia antes de se comprometer.

Zonas e tetos

Tetos de renda 2026 por zona

O LLI visa, em primeiro lugar, as zonas A bis, A e B1; algumas comunas fora dessas zonas também são elegíveis. Para uma locação nua, a renda é limitada por zona, em euros por metro quadrado e por mês (sem encargos), com um coeficiente que depende da área, e revista segundo o IRL.

ZonaTeto de renda (€/m²/mês)Elegível LLI
A bis19,71 €Sim (zona tensa)
A14,64 €Sim (zona tensa)
B111,80 €Sim (zona tensa)
B2 e C10,26 €Apenas algumas municípios

Tetos das rendas dos contratos celebrados ou renovados em 2026 (€/m²/mês, sem encargos, antes do coeficiente de superfície), idênticos aos do nível intermédio do dispositivo Jeanbrun. Fonte: BOFiP, BOI-BAREME-000017.

Vantagens

As vantagens fiscais do LLI

IVA a 10 %

Sob condições, a aquisição fica sujeita a IVA à taxa de 10% em vez de 20%. A preço sem impostos idêntico, isto representa cerca de 8% a menos no preço com impostos incluídos.

Crédito fiscal sobre o imposto predial

Um crédito fiscal igual ao imposto predial, durante 20 anos. O imposto é pago e depois compensado: não se trata de uma isenção.

Rendimentos prediais

Detido por uma SCI em IR e arrendado sem mobilamento, o imóvel enquadra-se nos rendimentos prediais: encargos dedutíveis e défice predial segundo o direito comum. Numa SCI em IS, as rendas enquadram-se no imposto sobre as sociedades.

Rendas indexadas ao IRL

As rendas limitadas são revistas segundo o índice de referência das rendas (IRL).

Em rendimentos prediais, o défice predial é imputável ao rendimento global até ao limite de 10 700 € por ano (sem juros do empréstimo, direito comum), elevado para 21 400 € para certas obras de reabilitação energética pagas até 31 de dezembro de 2027. Vantagens apresentadas a título informativo, sob condições de elegibilidade: nenhum ganho é quantificado nem garantido.

Saber mais

LLI + Jeanbrun: acumular os dois num mesmo imóvel, sob condições

Um particular acede ao LLI através de uma pessoa coletiva, por exemplo uma SCI familiar. Se esta SCI for ao imposto sobre o rendimento, o mesmo imóvel novo pode também enquadrar-se no regime Jeanbrun (estatuto do senhorio privado, em vigor desde 21 de fevereiro de 2026), que permite deduzir uma amortização dos rendimentos prediais. Os textos não excluem esta acumulação, mas pressupõe o cumprimento de em simultâneo todas as condições dos dois regimes.

LLI · na compra

IVA a 10 %

IVA de 10 % em vez de 20 % na aquisição, sob condições de elegibilidade.

LLI · durante 20 anos

Crédito fiscal sobre o imposto predial

Um crédito de imposto igual ao imposto predial, durante 20 anos. Não se trata de uma isenção.

Jeanbrun · durante o arrendamento

Amortização dedutível

Todos os anos, 3,5 % de 80 % do preço no nível intermédio, deduzidos aos rendimentos prediais, dentro do limite de 8 000 € por ano e por agregado fiscal. Trata-se de uma dedução, e não de uma redução de imposto do mesmo montante.

Condições principais : sociedade civil imobiliária com tributação em IRS (sem compra em nome próprio para o LLI, sem SCI com tributação em IRC para o Jeanbrun); imóvel num edifício coletivo (as moradias estão excluídas do Jeanbrun), situado numa zona elegível para o LLI; arrendamento sem mobília como residência principal, com rendas e recursos limitados; arrendatário fora do seu agregado fiscal e fora de ascendentes ou afins até ao 2.º grau; 20 anos de arrendamento nas condições do LLI (o Jeanbrun exige apenas 9: é o LLI que fixa o horizonte).

Na revenda, as amortizações deduzidas reduzem o preço de aquisição considerado para calcular a mais-valia.

Apresentação a título informativo e pedagógico. A elegibilidade, a montagem e a combinação das vantagens dependem da sua situação e estão sujeitas a condições. Nenhuma rentabilidade nem ganho fiscal é garantido ou quantificado aqui. Um consultor JL HOME verifica a sua situação antes de qualquer compromisso.

O catálogo JL HOME

Programas LLI selecionados

O LLI é um dispositivo seletivo: menos programas do que a média, mas direcionados às zonas tensas.

593programas elegíveis
7 800lotes elegíveis
80 667 €preço de entrada
3zonas visadas

Dados do catálogo JL HOME (programas novos disponíveis). Preço mediano observado: 249 333 €.

Comparativo

LLI, Jeanbrun, LMNP, BRS, PTZ: que enquadramento?

Cada enquadramento responde a um objetivo diferente. Comparação factual: um consultor orienta-o segundo a sua situação.

EnquadramentoLógicaArrendamentoCompromisso
LLIIVA de 10 % na compra + crédito fiscal igual ao imposto predialVazia ou mobilada, residência principal, com teto20 anos de arrendamento
JeanbrunAmortização deduzida aos rendimentos prediaisNua, residência principal, limitada, edifício coletivo9 anos de arrendamento
LMNPArrendamento mobilado, tributação das rendas aliviadaMobiladoNenhuma duração imposta
BRSDissociação do terreno (preço de compra reduzido)Residência principal (acedente)Condições de recursos
PTZEmpréstimo a taxa zero (financiamento, não um enquadramento de arrendamento)Residência principal (acedente)Conditions d'occupation

Porquê a JL HOME

Um dispositivo exigente, verificado consigo

O LLI exige verificar a zona, a estrutura (SCI), o compromisso de longo prazo e os tetos de renda. Um consultor da JL HOME faz esta verificação consigo antes de qualquer compromisso, comparando os programas de vários promotores.

Perguntas frequentes

Tudo sobre o LLI no novo

O que é o LLI (habitação de arrendamento intermédio)?
O LLI é um regime fiscal que favorece a produção de habitações de renda intermédia, sobretudo nas zonas A bis, A e B1. O adquirente, obrigatoriamente uma pessoa coletiva, beneficia de um IVA à taxa de 10 % e de um crédito de imposto igual ao imposto predial durante 20 anos. Em contrapartida, a habitação é arrendada durante 20 anos a agregados familiares dentro de limites de rendimento, com rendas limitadas.
Quem pode investir em LLI e é necessária uma SCI?
É necessário recorrer a uma pessoa coletiva: o IVA a 10 % está reservado a adquirentes pessoas coletivas. Um particular pode, portanto, investir através de uma sociedade, por exemplo uma SCI familiar, mas não em nome próprio. A escolha entre SCI em IRS e SCI em IRC altera a fiscalidade das rendas e condiciona a acumulação com o regime Jeanbrun: um consultor JL HOME faz consigo o ponto da situação.
Quais são as zonas elegíveis para o LLI?
Sobretudo as zonas A bis, A e B1, onde a procura de arrendamento é mais forte. Algumas comunas fora destas zonas são também elegíveis: comunas abrangidas por um projeto industrial de interesse nacional maior, por uma grande operação de urbanismo ou por uma convenção de revitalização do território, designadamente. A elegibilidade verifica-se programa a programa.
Quais são os tetos de renda no LLI?
Para os contratos celebrados ou renovados em 2026, a renda de um alojamento LLI arrendado nu não pode exceder, por mês e sem encargos, 19,71 € /m² na zona A bis, 14,64 € /m² na zona A, 11,80 € /m² na zona B1 e 10,26 € /m² nas zonas B2 e C, com um coeficiente que depende da área. Em arrendamento mobilado aplicam-se tetos fixados por decreto. Os tetos são revistos anualmente.
Qual é a duração do compromisso em LLI?
O alojamento deve permanecer arrendado nas condições do LLI durante 20 anos. Se o arrendamento nessas condições cessar antes, é devido o complemento de IVA. A revenda não implica esse complemento a partir do 11.º ano, sob condições (antes do 16.º ano, as cessões não podem incidir sobre mais de metade dos alojamentos). Trata-se de um investimento patrimonial de longo prazo.
LLI ou LMNP: qual é a diferença?
O LMNP é o regime da locação mobilada, que reduz a tributação das rendas, sem duração de compromisso imposta. O LLI prevê um IVA de 10 % e um crédito de imposto igual ao imposto predial, em contrapartida de 20 anos de locação com rendas limitadas e de uma aquisição através de uma pessoa coletiva. A escolha depende do seu objetivo: um consultor faz consigo o ponto da situação.
É possível cumular o LLI com o regime Jeanbrun?
Sim, sob condições. Detido por uma SCI sujeita ao imposto sobre o rendimento, um mesmo alojamento novo pode beneficiar do IVA a 10 % e do crédito de imposto sobre a propriedade predial do LLI, e da dedução a título de amortização do dispositivo Jeanbrun (estatuto do senhorio privado, em vigor desde 21 de fevereiro de 2026). É necessário respeitar todas as condições dos dois regimes: edifício coletivo, zona elegível ao LLI, arrendamento nu com rendas e rendimentos limitados, e 20 anos de arrendamento nas condições do LLI. Na revenda, as amortizações deduzidas são tidas em conta no cálculo da mais-valia. Um consultor da JL HOME verifica o seu caso antes de qualquer compromisso: nenhum ganho é garantido nem quantificado antecipadamente.

Fontes oficiais

Fontes consultadas em · Página atualizada em

O seu projeto

Verifique a sua elegibilidade para o LLI com um consultor

O seu projeto começa aqui

E se este ano fosse a boa ?

Diga-nos o que procura. Um consultor JL HOME faz o ponto da situação do seu orçamento e depois apresenta-lhe os programas novos que correspondem ao seu projeto, comparados fogo a fogo.

Ou ligue para o 06 38 76 14 85 ou escreva para WhatsApp

  • Seleção comparadaOs alojamentos que correspondem ao seu projeto, lado a lado.
  • Consultor dedicadoUm interlocutor único do início ao fim.
  • Multi-promoteursOs programas de numerosos promotores, por toda a França.
Um consultor JL HOMEUm consultorLigarSer contactado