Ir para o conteúdo
Empréstimo a Taxa Zero · 2026

PTZ 2026: é elegível, e quanto pode receber?

O empréstimo a taxa zero pode financiar até metade da sua compra no novo, sem juros. Em um minuto, estime o seu montante segundo a tabela oficial e avalie o seu projeto de compra com um consultor da JL HOME.

  • Tabela oficial decreto 2025-299
  • Resultado imediato, sem inscrição
  • Consultor dedicado do início ao fim

A seleção JL HOME

Imóveis a estudar para o seu projeto

PTZ

Alojamentos novos para residência principal. O PTZ depende também da sua situação e da aprovação do banco.

Um exemplo de alojamento disponível por residência. Abra uma ficha para consultar o lote apresentado e as suas condições de preço.

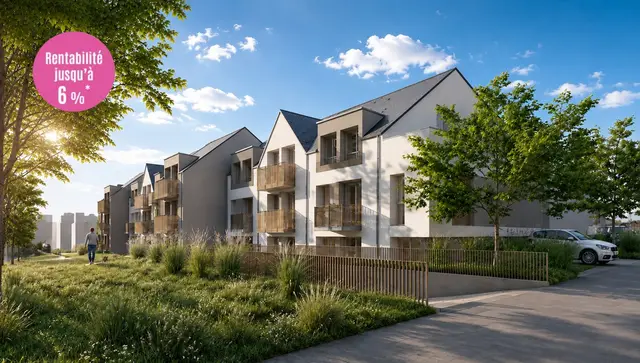
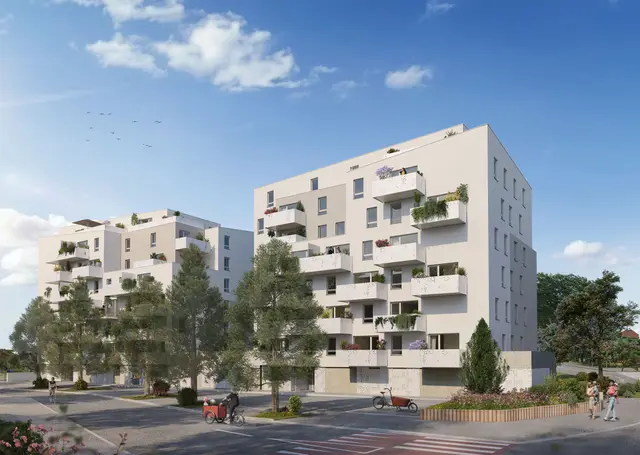
Urbanéo Grandmont, visuel 1Imagem da residência · não contratual
Novo
Joué-lès-Tours 37300

Urbanéo Grandmont

90 700 €IVA 20 % · com todos os impostos incluídos

PTZ previsível para esta habitação: residência principal, sob condições de recursos, de primeira aquisição e de aprovação do banco.

Imóvel ref. 002
1 divisão principal (T1, classificação francesa) · 19,1 m²
Piso
Rés do chão
Vantagens
Orientação Este
Pré-visualização da planta da habitação 002Vista da disposição interiorPeça o plano completo desta habitação.

Entrega prevista 2.º trimestre de 2029

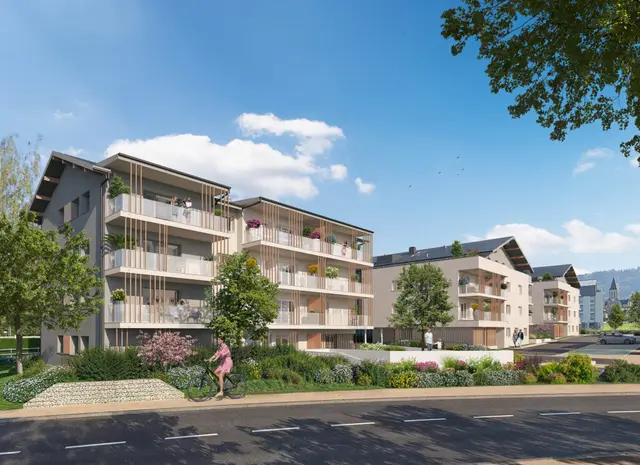
Coeur Saint O, visuel 1Imagem da residência · não contratual
Saint-Orens-de-Gameville 31650

Coeur Saint O

145 500 €IVA 20 % · com todos os impostos incluídos

PTZ previsível para esta habitação: residência principal, sob condições de recursos, de primeira aquisição e de aprovação do banco.

Imóvel ref. A015
1 divisão principal (T1, classificação francesa) · 34,28 m²
Piso
Rés do chão
Pré-visualização da planta da habitação A015Vista da disposição interiorPeça o plano completo desta habitação.

Entrega prevista 1.º trimestre de 2029

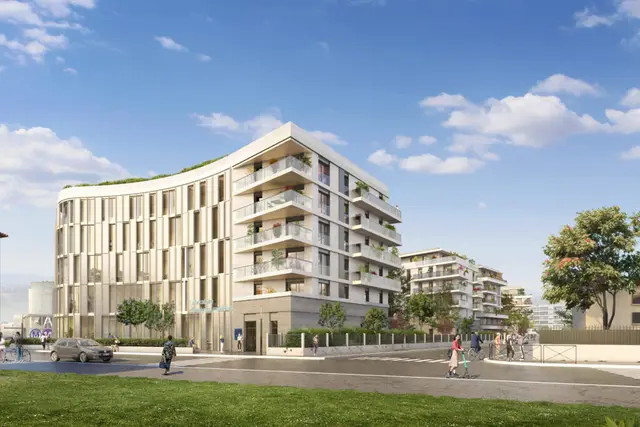
Place et Lumières, visuel 1Imagem da residência · não contratual
L'Haÿ-les-Roses 94240

Place et Lumières

270 800 €IVA 5,5 %

Preço sujeito a condições de acesso, a verificar com o seu consultor.

PTZ previsível para esta habitação: residência principal, sob condições de recursos, de primeira aquisição e de aprovação do banco.

Imóvel ref. E32
1 divisão principal (T1, classificação francesa) · 35,42 m²
Piso
Piso 3
Vantagens
Orientação Sudoeste
Pré-visualização da planta da habitação E32Vista da disposição interiorPeça o plano completo desta habitação.

Entrega prevista 2.º trimestre de 2029

Aéria, visuel 1Imagem da residência · não contratual
Novo
Bischheim 67800

Aéria

165 400 €IVA 5,5 %

Preço sujeito a condições de acesso, a verificar com o seu consultor.

PTZ previsível para esta habitação: residência principal, sob condições de recursos, de primeira aquisição e de aprovação do banco.

Imóvel ref. A104
2 divisões principais (T2, classificação francesa) · 41,29 m²
Piso
Piso 1
Vantagens
Orientação Oeste
Pré-visualização da planta da habitação A104Vista da disposição interiorPeça o plano completo desta habitação.

Entrega prevista 1.º trimestre de 2029

Domaine de la Croix de l'Ermite - Appartements, visuel 1Imagem da residência · não contratual
Dugny 93440

Domaine de la Croix de l'Ermite - Appartements

165 000 €IVA 5,5 %

Preço sujeito a condições de acesso, a verificar com o seu consultor.

PTZ previsível para esta habitação: residência principal, sob condições de recursos, de primeira aquisição e de aprovação do banco.

Imóvel ref. B103
2 divisões principais (T2, classificação francesa) · 39,98 m²
Piso
Rés do chão
Vantagens
Orientação Nordeste
Pré-visualização da planta da habitação B103Vista da disposição interiorPeça o plano completo desta habitação.

Entrega prevista 1.º trimestre de 2029

GAMBETTA, visuel 1Imagem da residência · não contratual
Ivry-sur-Seine 94200

GAMBETTA

273 000 €IVA 5,5 %

Preço sujeito a condições de acesso, a verificar com o seu consultor.

PTZ previsível para esta habitação: residência principal, sob condições de recursos, de primeira aquisição e de aprovação do banco.

Imóvel ref. TR2-2A12
2 divisões principais (T2, classificação francesa) · 45 m²
Piso
Piso 1
Vantagens
Orientação Sudeste
Pré-visualização da planta da habitação TR2-2A12Vista da disposição interiorPeça o plano completo desta habitação.

Entrega prevista 2.º trimestre de 2028

Em resumo

O PTZ 2026 numa frase

O PTZ 2026 é um empréstimo sem juros reservado a primeiros compradores para a compra de uma residência principal nova. O seu montante representa 10 % a 50 % do custo da operação consoante os seus rendimentos e a sua zona, dentro dos limites oficiais (decreto 2025-299). Pode ser mobilizado em todo o território francês para uma habitação nova, apartamento ou moradia (com uma quota menor para moradia).

Os seus benefícios

Porque comprar no novo com o PTZ?

O empréstimo a taxa zero altera concretamente o seu plano de financiamento.

Prestação reduzida

Uma prestação mais leve

O PTZ, sem juros, substitui uma parte do seu empréstimo principal: a sua prestação desce durante todo o período de diferimento.

Entrada limitada

Comprar com menos poupança

O PTZ pode financiar até 50 % da operação e complementa a sua entrada: acede à propriedade com uma poupança mais modesta.

Projeto seguro

Um arranque suave

Sem juros nem despesas de processo no próprio PTZ, e um período de diferimento: lança o seu projeto com tranquilidade.

Custos reduzidos

Emolumentos notariais reduzidos

No novo, os emolumentos notariais descem para cerca de 2 a 3 % do preço, muito menos do que no usado: uma poupança que se soma ao PTZ.

O essencial em 4 pontos

O PTZ 2026, explicado de forma simples

As regras essenciais do empréstimo a taxa zero, tal como fixadas pelo Decreto 2025-299. Referências fiáveis para saber onde se encontra antes de falar com o seu banco.

O que é

Um empréstimo sem juros

O empréstimo a taxa zero (PTZ) é um empréstimo complementar sem juros nem despesas de processo, concedido sob condições de recursos para financiar parte da compra da sua residência principal no novo. Só é reembolsado após um período de diferimento que pode ir até 10 anos.

Para quem

Os primo-adquirentes

Destina-se às pessoas que não foram proprietárias da sua residência principal nos últimos dois anos. Em 2026, abrange a compra de um imóvel novo como residência principal, em todo o território (zonas A bis, A, B1, B2 e C).

Combien

Até 50 % da operação

O PTZ financia uma quota de 10 % a 50 % do custo da operação, consoante o seu escalão de rendimentos, dentro de um custo limitado por zona e por agregado: de 100 000 € (1 pessoa, zona C) até 360 000 € (5 pessoas ou mais, zonas A bis/A). O montante exato depende da sua situação.

Conditions 2026

Rendimentos N-2 e zona

A elegibilidade assenta no seu rendimento fiscal de referência do ano N-2 (rendimentos de 2024, indicados no aviso de liquidação recebido em 2025, para uma proposta de empréstimo emitida em 2026), na composição do agregado e na zona do imóvel. Um coeficiente familiar (até 3,3 para 8 pessoas ou mais) ajusta o teto de rendimentos considerado. O dispositivo está aberto às propostas de empréstimo emitidas até 31 de dezembro de 2027.

Fonte: decreto n.º 2025-299 relativo ao empréstimo a taxa zero. Valores indicativos, suscetíveis de alteração, a verificar com o seu consultor.

Tabela oficial

Tabela PTZ 2026 por zona

Custo máximo da operação considerado para o cálculo do PTZ, conforme a sua zona e a dimensão do seu agregado (decreto 2025-299).

Zona1 pess.2 pess.3 pess.4 pess.5 pess. e mais
Zona A bis muito procurado150 000 €225 000 €270 000 €315 000 €360 000 €
Zona A muito procurado150 000 €225 000 €270 000 €315 000 €360 000 €
Zona B1 tendu135 000 €202 500 €243 000 €283 500 €324 000 €
Zona B2 intermédio110 000 €165 000 €198 000 €231 000 €264 000 €
Zona C descontraído100 000 €150 000 €180 000 €210 000 €240 000 €

A quota aplicada a este custo varia entre 10 % e 50 % consoante o seu escalão de rendimentos (até 50 % para um apartamento novo, escalão 1). Fonte: decreto n.º 2025-299.

Com ou sem PTZ

O que o PTZ altera na sua prestação

Exemplo calculado pelo nosso motor: agregado de 3 pessoas, zona A, rendimento fiscal 40 000 €, operação 280 000 €, entrada 20 000 €, taxa 3,5 % sobre 25 anos.

Sem PTZ
1 380 €/mês

Empréstimo clássico de 260 000 € de 25 anos.

Com PTZ
663 €/mês*

PTZ de 135 000 € (quota-parte 50 %) + empréstimo principal de 125 000 €.

−717 €/mês

de poupança durante o diferimento do PTZ (10 anos*).

*Durante o período de diferimento do PTZ. Prestações do empréstimo principal incluindo seguro (0,36 % ao ano do capital emprestado). No final do período de diferimento, o PTZ é reembolsado: neste exemplo, 750 € por mês durante 15 anos. Estimativa indicativa baseada em pressupostos de mercado; o simulador calcula o seu caso real. Simular o meu PTZ ↓

Simulador

Quantos PTZ para o seu projeto?

Indique o seu agregado, a sua zona e o seu projeto: o montante estimado é apresentado de imediato, com base na tabela oficial.

A sua situação

PTZ estimado81 000 €Escalão3Detalhe

O seu consultor JL HOME identifica consigo a zona exata de cada programa.

Tipo de imóvel

Linha « rendimento fiscal de referência » do seu avisо de imposto 2025 (rendimentos de 2024).

Preço do alojamento com IVA incluído, sem despesas de notário. Acrescente as eventuais obras e os honorários de negociação, se forem da sua responsabilidade.

Montante estimado do seu PTZ

81 000 €

Elegível · escalão 3
Quota aplicada
40 %
Base considerada
202 500 €
Rendimento de referência considerado
45 000 €

Onde se enquadra o seu PTZ

No seu plano de financiamento

250 000 €

Crédito a taxa zero
81 000 €
maisEmpréstimo principal e entrada
169 000 €
igual aCusto da operação, sem encargos de notário
250 000 €

O PTZ calcula-se sobre 202 500 € no máximo, teto fixado para a sua zona e a dimensão do seu agregado familiar. Financia 40 % dessa quantia.

O seu reembolso

15 ans

Diferimento: 2 ans sem reembolsar o PTZ
0 €/mois
Reembolso sobre 13 ans
≈ 519 €/mês

O PTZ não tem juros. Durante o diferimento, apenas correm as prestações dos seus outros empréstimos.

O PTZ é reservado aos primeiros compradores: não ter sido proprietário da sua residência principal nos últimos dois anos.

Estimativa indicativa e sem valor contratual. Não constitui uma oferta de crédito. Fale com um consultor da JL HOME para um estudo personalizado.

Pedir a um consultor que reveja a minha simulação

Um consultor da JL HOME revê consigo os seus números e apresenta-lhe os imóveis que correspondem ao seu orçamento.

Ao enviar este formulário, aceita ser contactado pela JL HOME sobre a sua simulação. Os seus dados de contacto servem para tratar este pedido; são conservados durante 3 anos após o último contacto e nunca são vendidos. Os seus direitos e os nossos destinatários.

O PTZ cidade a cidade

Programas novos nas zonas A bis, A e B1

2 654 programas novos do nosso catálogo situam-se em zonas A bis, A e B1, as zonas de mercado tenso do zonamento oficial. Algumas cidades, por número de programas:

O seu financiamento

Vá mais longe no seu plano de financiamento

O PTZ integra-se num plano global. Ajuste cada peça do puzzle:

Porquê a JL HOME

Uma agência imobiliária do novo ao seu lado

Transparence

Informações claras

Os preços apresentados são os comunicados pelos promotores. Uma informação em falta é assinalada como a confirmar com o seu consultor, nunca estimada.

Multi-promoteurs

Vários promotores comparados

Agência imobiliária do novo, comparamos os programas dos promotores presentes no nosso catálogo. Os nossos honorários são pagos pelo promotor.

Accompagnement

Um consultor dedicado

Da pesquisa do imóvel à entrega das chaves, um interlocutor único compara os imóveis consigo e acompanha-o. Quanto ao empréstimo, prepara consigo o seu projeto de compra e orienta-o para o banco ou o intermediário de crédito à sua escolha.

Honestidade

PTZ verificado caso a caso

Avaliamos consigo a sua elegibilidade com base na tabela oficial, sem nunca prometer um adiantamento: é o banco que concede o PTZ.

Perguntas frequentes

Tudo o que precisa de saber sobre o PTZ 2026

Quem pode beneficiar do PTZ em 2026?

O PTZ 2026 destina-se a primeiros compradores: não pode ter sido proprietário da sua residência principal nos dois anos anteriores ao pedido. O imóvel financiado deve tornar-se a sua residência principal e respeitar os limites de rendimentos fixados em função da sua zona e da composição do seu agregado.

Como é calculado o montante do PTZ?

Considera-se o mais elevado entre o seu rendimento fiscal de referência N-2 e o custo da operação dividido por nove, reportado por pessoa através de um coeficiente familiar. Este rendimento de referência determina um escalão (1 a 4), ao qual corresponde uma quota (de 10 % a 50 %). Esta quota aplica-se ao custo da operação, por sua vez limitado consoante a zona e o agregado (tabela oficial, decreto 2025-299).

Que rendimento considerar?

O rendimento fiscal de referência do ano N-2: para uma proposta de empréstimo emitida em 2026, o dos rendimentos de 2024, indicado na sua nota de liquidação de 2025. Em caso de compra conjunta, os rendimentos fiscais de referência são somados.

PTZ e IVA reduzido a 5,5 %, é cumulável?

Não automaticamente. O IVA reduzido a 5,5 % é reservado a enquadramentos precisos (acesso social à propriedade, arrendamento solidário, programas situados em bairro prioritário ou zona ANRU), enquanto o PTZ tem as suas próprias condições de recursos. Só pode beneficiar de ambos se o seu programa E a sua situação cumprirem simultaneamente os dois enquadramentos, o que continua a ser minoritário. Um consultor JL HOME verifica caso a caso em vez de lhe prometer antecipadamente.

O PTZ acumula-se com outro empréstimo?

Sim, e é mesmo o seu funcionamento normal: o PTZ financia apenas uma parte da operação, vem portanto como complemento de um empréstimo principal amortizável, e pode combinar-se com um empréstimo Action Logement, um PEL/CEL ou a sua entrada. Único limite: o conjunto dos seus empréstimos deve respeitar a sua capacidade de endividamento (regra HCSF de 35 % dos rendimentos, seguro incluído).

Em quanto tempo se reembolsa o PTZ?

A duração total pode ir até 25 anos conforme o seu escalão de rendimentos, com um período de diferimento (10 anos para os rendimentos mais modestos) durante o qual não reembolsa nada do PTZ. Quanto mais modestos forem os seus rendimentos, mais longos são o diferimento e a duração.

Esta estimativa tem valor contratual?

Não. O resultado do simulador é uma estimativa indicativa e não contratual; não constitui uma proposta de crédito. Apenas o banco que instrui o seu empréstimo confirma a sua elegibilidade e o montante definitivo. Um consultor da JL HOME ajuda-o a preparar previamente o seu projeto de compra.

Qual é o limite de rendimentos do PTZ 2026 segundo a minha zona?

O PTZ considera um escalão de rendimentos (1 a 4) calculado a partir do seu rendimento fiscal de referência N-2, relacionado com a composição do agregado, segundo limiares que variam por zona (A/A bis, B1, B2, C). Quanto mais tensa a zona, mais elevados são os tetos. Acima do escalão 4, o alojamento deixa de ser elegível. O simulador aplica a tabela oficial à sua situação exata.

Qual é o montante máximo do PTZ?

O montante corresponde a uma quota (até 50 % para um apartamento novo, escalão 1) aplicada a um custo de operação limitado consoante a sua zona e o seu agregado, por exemplo até 360 000 € de custo considerado para um agregado de 5 pessoas ou mais na zona A. O montante exato depende do seu escalão: utilize o simulador.

O PTZ é mais vantajoso no novo do que no antigo?

No imóvel novo, o PTZ combina-se com despesas de notário reduzidas (cerca de 2 a 3% do preço, bastante menos do que no antigo) e com um imóvel segundo as normas energéticas mais recentes. O PTZ financia a mesma parte do custo para um apartamento novo que para um imóvel antigo renovado (onde o antigo é elegível), e uma parte menor para uma moradia individual nova. A soma destas vantagens torna o imóvel novo frequentemente mais acessível, com uma prestação equivalente.

O PTZ financia um apartamento ou uma moradia?

Ambos podem ser elegíveis, mas a quota difere: até 50 % do custo para um apartamento novo, e uma quota inferior para uma moradia nova. O simulador aplica a quota correta consoante o tipo de imóvel.


Fontes oficiais

Fontes consultadas em · Página atualizada em

Tem dúvidas sobre a sua elegibilidade? Falemos sobre isso.

Um consultor JL HOME analisa a sua situação, verifica os seus direitos ao PTZ e a outros apoios e acompanha-o até à assinatura.

Ser contactado por um consultor

O seu projeto começa aqui

E se este ano fosse a boa ?

Diga-nos o que procura. Um consultor JL HOME faz o ponto da situação do seu orçamento e depois apresenta-lhe os programas novos que correspondem ao seu projeto, comparados fogo a fogo.

Ou ligue para o 06 38 76 14 85 ou escreva para WhatsApp

  • Seleção comparadaOs alojamentos que correspondem ao seu projeto, lado a lado.
  • Consultor dedicadoUm interlocutor único do início ao fim.
  • Multi-promoteursOs programas de numerosos promotores, por toda a França.
Um consultor JL HOMEUm consultorLigarSer contactado